介護M&A|事業オーナーのための売却・事業承継ガイド
介護M&Aは、介護事業の株式や事業を第三者へ引き継ぎ、経営とサービスの継続を図る選択肢です。売却を考え始めた段階では、希望価格と同時に、オーナーが退任した後の勤務体制、指定等の手続、介護報酬の算定、利用者への支援を確認することが出発点になります。
本稿では、公表された5件の取引を入り口に、業界動向を自社の経営判断へ結び付け、正常収益・評価倍率・株式価値の関係を具体例で解説します。買い手を選ぶ条件、代金の受領、個人保証、職員と地域への引継ぎまで、一つの売却判断として読み進められる構成です。
公表事例の事実、説明用の仮定計算、本稿のアドバイザーとしての分析を区別して記載しています。個別の価格や手続は、法人形態・サービス・指定権者・契約条件に応じて確認してください。
介護M&Aの売却判断は、ケアの継続とオーナーの退任を一緒に考える
介護M&Aを考える前に、社長が担っている仕事を分ける
介護事業の売却を考えるとき、最初に整理したいのは、社長がいなくなった翌週に何が止まるかです。欠勤時の応援、家族からの難しい相談、金融機関への説明、管理者の採用など、決算書に表れない仕事が社長に集まっていることがあります。事業を引き継ぐ相手を選ぶには、その仕事を現場の判断、経営の判断、個人的な関係に分け、どの役割から離れたいのかを言葉にする必要があります。
退任希望は「なるべく早く」だけでは伝わりません。夜間の電話対応を終えたいのか、借入や資金繰りへの責任を整理したいのか、数年かけて後進を育てたいのかで適した承継方法が変わります。役職を残すことと、日々の判断を続けることも別の問題です。オーナー本人と家族の生活を含め、残せる時間と負担の上限を決めておくと、候補者の提案を現実の生活に照らして比べられます。
介護M&Aの出発点は「誰なら高く買うか」だけではなく、「誰が不足している経営機能を受け持てるか」にあると、当センターは考えます。現場を大切にしたいという気持ちを、採用担当の配置、管理者への相談経路、設備の更新予算といった条件に翻訳するためです。譲れない条件は多く並べるより、利用者の生活に直結するものと、交渉できるものを分けた方が、相手との対話が具体的になります。
自力で続ける場合は、続けられる条件を明らかにする
売却を検討しても、最終的に独立経営を続ける選択はあり得ます。その判断に必要なのは、現在の売上が保てるかだけでなく、社長の役割を代替する人材と費用を確保できるかという見通しです。無償に近い家族の手伝いや、社長自身による休日前提の勤務がなければ成り立たない状態では、帳簿上の黒字と事業の持続力がずれます。続ける計画にも、後継者と休める体制を織り込むことが大切です。
例えば、管理者が現場と採用面接を兼ねて疲弊している場合、採用広告を増やすだけでは問題が解けないかもしれません。応募後の連絡、見学の案内、新人の教育を誰が担当するかまで決めて初めて、採用費が働きます。この役割を社内で作れるなら独立経営の改善策になりますし、自社だけでは作りにくいなら、外部の経営資源を受け入れる理由になります。選択肢は同じ課題から比較できます。
介護M&Aと独立経営を比較するときは、売却しない場合の投資も省かずに書き出します。賃金制度の見直し、車両や空調の更新、請求業務の支援などを先送りした利益を、今後も続く利益として扱わないためです。反対に、改善の責任者と資金が確保でき、オーナー自身にも経営を続ける意思があるなら、その計画は有力な選択です。売却の検討を通じて、続けるための条件を明確にすることもできます。
親族・従業員への承継は、意欲と負担の両方を見る
親族が介護の仕事を理解していても、経営責任を引き受けたいとは限りません。本人の希望を聞かずに後継者として紹介すると、周囲への説明が先に進み、退きにくくなってしまいます。従業員への承継でも、優れたケアの実践者と、資金繰りや人事評価を担いたい人が同じとは限りません。候補者には、引き継いでほしい業務、支援できる期間、本人に判断してもらう範囲を具体的に示して話し合います。
後継候補に任せる練習は、名刺の肩書を変えることから始める必要はありません。勤務調整の承認、取引先との価格交渉、管理者会議の進行など、実際の意思決定を一定範囲で任せ、社長は結果を振り返る役割に移ります。本人が困る場面が見えれば、教育で補う部分と、経理や労務の専門家など外部の支援が必要な部分を分けられます。現場からの相談がすべて旧社長へ戻る状態も、早めに修正できます。
所有権の引継ぎと経営者の交代は、同じ時点にそろうとは限りません。候補者の資金負担、家族間の考え方、既存の借入や保証への対応を整理した結果、親族や従業員を経営者として育てつつ、外部資本も検討することがあります。第三者への承継は後継者育成と組み合わせる選択にもなります。ただし、誰が人事と予算を決めるのかを曖昧にしたままでは、後継者に責任だけが残るため、権限を伴わせる設計が必要です。
介護M&Aで第三者へ承継するときは、運営方針を具体的に確かめる
第三者承継を選ぶ理由は、後継者不在だけではありません。採用、教育、請求、情報システムなどを一定の規模で支えられる相手と組むことで、現場の管理者がケアと職員支援に時間を使いやすくなる可能性があります。ただし、組織が大きいことだけで、その支援が対象事業所に届くとは判断できません。買収後に担当する部署、支援が始まる時期、現場の要望を受け付ける窓口まで確認して相手を評価します。
「雇用を守る」「地域を大切にする」という表現は、重要である一方、受け取り方に幅があります。勤務先の範囲、管理者の役割、評価制度、利用者への説明方法など、事業所にとって影響の大きい場面を挙げて考え方を聞きます。売却側の希望がすべて永久に維持されると期待するのではなく、維持する事項、協議して変える事項、買い手に任せる事項を整理すると、承継後の行き違いを減らしやすくなります。
介護M&Aの買い手選びでは、社長同士が意気投合することに加え、日常の運営を担う人の考え方を重視すべきだと、当センターは考えます。事故や欠員が起きたときの相談方法、新人が独り立ちするまでの支援、現場の改善提案への対応などに、組織の実像が表れます。理念の一致を確かめる対話と、運営の具体策を確かめる対話を重ねることで、価格以外の条件も比べやすくなります。
段階的な承継には、退任までの道筋を設ける
一部の持分を譲る、一定期間は代表者として残る、顧問として地域への説明を支援するなど、段階的な承継が適する場合もあります。急な変化に不安がある職員や取引先に、顔の見える引継ぎを行いやすいためです。一方で、「落ち着くまで残る」という約束だけでは終期が定まりません。誰が何を覚えれば役割を終えられるのかを示し、日常業務への関与を減らす順序まで話し合っておく必要があります。
介護M&Aを段階的に進める場合、経営参加の割合より、意見が割れたときの決め方が重要になることがあります。採用の増員、施設の改修、拠点の統合などを誰が決めるのか、旧オーナーが反対できる範囲はどこかを確認します。持分の一部を残したことだけで、従来と同じ裁量が保たれるとは限りません。追加の譲渡や退任についても、将来の話合いにすべて委ねず、検討する時期や判断材料を共有しておきます。
退任後に気になったことを旧オーナーが現場へ直接指示すると、新しい管理者との間で指揮命令が二重になるおそれがあります。支援を続ける場合でも、連絡は担当者を通す、定例の場で助言する、緊急時の役割を限定するなど、関わり方を整えます。大切なのは、長く関与することそのものではなく、次の経営陣が自分たちで判断できる状態を作ることです。その到達点が、オーナーの安心した退任にもつながります。
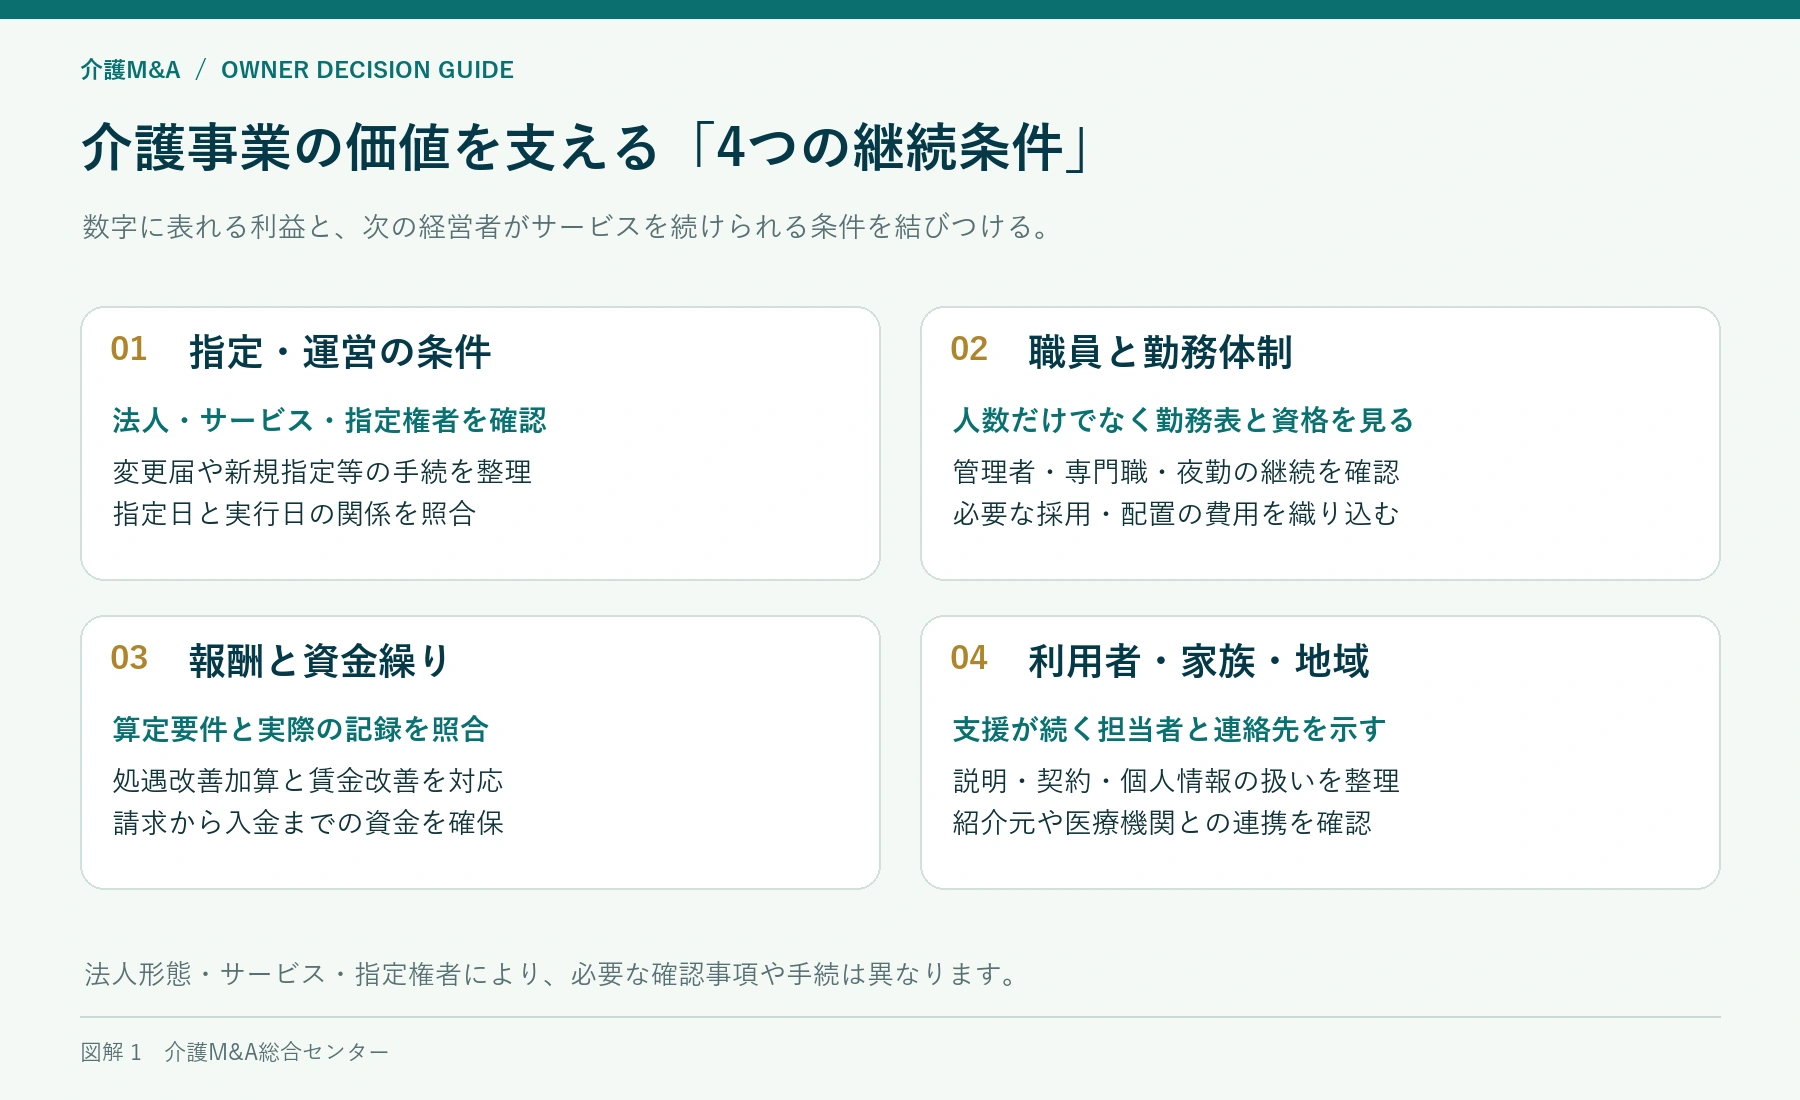
介護サービス別に、買い手が引き継ぐ経営条件を整理する
介護M&Aで訪問介護を引き継ぐときは、人数と訪問を組める体制を見る
訪問介護で承継する価値は、利用者名簿や登録職員数だけでは説明できません。利用者が必要とする時間帯と、資格を持つ職員が働ける時間帯が合い、移動を含めて無理なく訪問できることが事業の基盤です。同じ利用者数でも、訪問先が近接している事業所と、広い地域に分散する事業所では運営の条件が異なります。担当者の技量に頼っている調整も含め、どのように訪問予定が成り立っているかを整理します。
売却側が伝えたいのは、現在の予定表だけではありません。急な欠勤時に代われる人、難しい支援を相談できる人、新しい利用者の受入れを判断する人が、どのようにつながっているかです。社長が穴を埋めている時間帯があれば、引継ぎ後に必要な人員や支援も説明します。無理な訪問の詰込みで売上を維持する計画より、サービス提供の余力と限界を明確にした計画の方が、承継後の配置を検討しやすくなります。
売却先として近隣に拠点を持つ買い手を検討する場合も、地図上の近さだけで応援体制ができるとは限りません。職員の勤務条件、訪問時間、担当する支援の内容を合わせる必要があります。売却オーナーは「人を融通できるはず」という期待をそのまま条件にせず、欠員時の支援や研修をどこまで組めるかを相手と確認します。既存の利用者との関係を守りながら、孤立しがちな現場を支えられる相手かを見極めます。
通所介護は、登録者数より日々の利用と送迎の組合せを捉える
通所介護では、登録者が多くても、利用が特定の曜日に偏ったり、入院や欠席が重なったりすると、日ごとの運営は不安定になります。売却を考えるオーナーは、登録人数と実際の利用を分け、曜日や時間帯ごとの状況を把握しておきたいところです。利用者が何を目的に通い、誰の支援によって継続できているのかも確認します。設備の魅力だけでなく、通所を生活の中で続けられる仕組みが承継の対象になります。
送迎は利用者との接点であり、運営の制約にもなります。車両が足りるかという問題に加え、運転できる職員、乗降時の介助、道路事情、家族との受渡しまで組み合わさって一日が動きます。受入れ地域を広げれば売上を伸ばせるという計画も、送迎時間が長くなって活動時間や職員の余裕を削るなら、見直しが必要です。買い手には現在の範囲を選んできた理由と、広げる場合に必要な条件を伝えます。
介護M&Aを機にプログラムを変える提案があっても、新しい名称や機器だけで利用が続くとは限りません。利用者の状態、家族の期待、職員が実施できる支援、地域の相談先との関係を踏まえて検討します。売却側が大切にしてきた活動には、実施する目的と現場の工夫を添えて説明すると、必要性が伝わります。継続する内容と試験的に改善する内容を分ければ、利用者への急な変化を抑えながら運営を更新できます。
介護M&Aで施設・住まいを引き継ぐときは、暮らしと介護と建物を分けて考える
施設や高齢者向け住宅を運営する場合は、入居者の暮らし、提供する介護サービス、建物を使い続ける条件を分けて整理します。有料老人ホームという名称だけで、介護保険上のサービス類型が決まるわけではありません。特定施設としてのサービスと、住宅に外部の訪問系サービスを組み合わせる運営などでは、収入の構成や支援の仕方が異なります。自社の実際の契約と指定に沿って説明することが基本です。
入居率が高いことに加えて、入居者の状態に対応できる人員がいるか、夜間の対応や医療機関との連携が続くかを考えます。入居時に説明した支援内容と、現場が提供できる支援に開きがあれば、経営者が代わるときに問題が表面化しかねません。オーナーは数字だけを良く見せるために受入れ条件を広げず、現在の体制で受け入れられる方の範囲と、支援が難しくなった場合の相談経路を共有しておきます。
建物がオーナー個人の所有か、法人所有か、外部からの賃借かによって、退任後の関わり方も変わります。介護M&A後も賃貸人として残るなら、修繕の負担、設備更新の判断、連絡窓口を運営者と整理する必要があります。介護事業を譲ることと、建物まで譲ることを初めから同一の条件にせず、生活の場を安定して使い続けられる組合せを検討します。賃貸借を残す場合には、退任後にも続く役割があると認識しておきます。
訪問看護・居宅介護支援は、専門職が判断を続けられる環境を渡す
訪問看護を含む事業では、介護保険と医療保険による収入を混同せず、利用者の状態やサービス提供の実態に沿って事業を理解する必要があります。売却オーナーが伝えるべきことは、専門職がそろっているという説明にとどまりません。相談や緊急対応の負担、主治医などとの連絡、経験の浅い職員への支援が、特定の人に集中していないかを確認します。専門性を維持できる組織の支えまで引き継ぐ視点が重要です。
居宅介護支援では、ケアマネジャーが利用者や家族の状況を把握し、関係先と調整する時間を確保できるかが経営の論点になります。担当件数だけを見て余力を判断すると、相談の複雑さや移動、支援の調整にかかる時間を見落とします。長く勤務する担当者が一人で抱えている関係があれば、相談し合える体制や記録の共有を整えます。利用者にとって担当者の交代がどう受け止められるかも含めて考えたいところです。
介護M&Aの相手が複数サービスを持つ買い手なら、連携によって相談しやすくなる可能性がある一方、利用者の意向や専門職の判断を尊重する運営が欠かせません。併設事業への紹介増加を当然の成果として見込まず、サービス選択の説明や相談の扱いを確認します。オーナーにとっての承継条件は、グループ内の売上が増えることだけではありません。職員が必要な支援を提案し続けられる環境を残すことも、相手を選ぶ基準になります。
地域密着型サービスと指定の手続は、承継方法と一緒に確かめる
グループホームや小規模多機能型居宅介護などは、地域での暮らしを支えるチームの働き方が事業の特徴になります。登録や利用の状況だけでなく、通い、訪問、泊まりなどの支援をどう組み合わせ、変化に対応しているかを説明します。急な相談を引き受けられる人が限られている場合には、その人の勤務継続だけを前提にせず、判断を共有する仕組みを考えます。地域の関係者との連絡も、個人の記憶から組織の知識へ移します。
引継ぎの方法によっては、指定等の手続を先に確認する必要があります。東京都の指定申請案内では、事業譲渡等で運営法人が変わる場合は単なる変更届ではなく、旧法人の廃止と新法人の新規指定申請が必要とされています。[6]これは東京都の対象サービスについての案内です。所在地、サービス、法人の形態で確認先や手続が異なるため、全国一律の期限を置かず、自社の指定権者等に具体的な計画を相談します。
介護M&Aでは、株主が交代する取引と、別法人へ事業を移す取引で、運営法人が同じかどうかが異なります。ただし、同じ法人が続く場合でも、代表者等の変更に伴う届出や既存契約への対応を確認することは必要です。買い手候補と話を進める際には、経営の引継日とサービスを続けられる日程を合わせて考えます。売却日だけを先に固定せず、利用者への支援に空白を作らないことを承継計画の条件に据えます。
介護M&Aを考えるオーナーが、業界動向を自社の判断へ変える方法
高齢者人口の増加を、そのまま自社の利用増加と考えない
内閣府の令和8年版高齢社会白書によると、2025年10月1日時点の65歳以上人口は3,622万人で、高齢化率は29.4%です。75歳以上人口は2,127万人とされています。[1]これは2026年公表資料が示す2025年の人口であり、介護サービスの利用者数そのものではありません。全国の高齢化は事業環境を考える基礎になりますが、個々の地域やサービスの稼働を保証する数字として扱うことはできません。
自社の需要を考えるには、利用者が実際に暮らす範囲に目を向けます。高齢者の人数に加え、年齢構成、世帯の状況、通院や移動の条件、周辺のサービス供給などで必要とされる支援が変わるためです。同じ市内でも、送迎できる範囲や訪問に無理のない範囲は事業所によって異なります。既存の相談がどこから来て、どのような理由で受入れに至らなかったかを振り返ると、自社が担える需要の輪郭を捉えやすくなります。
介護M&Aで需要を説明する際は、「高齢化するから成長する」よりも、「どの相談に、どの体制なら応えられるか」を示す方が有用だと、当センターは考えます。受入れを断った理由が人員不足なら採用支援が論点となり、設備や専門性なら別の投資が必要になります。地域に需要があるという主張と、自社がその需要を引き受けられるという主張を分けることで、買い手と具体的な事業の役割を話し合えます。
人材不足の見通しは、採用人数より継続して働ける条件へ落とす
厚生労働省が2024年7月に公表した第9期介護保険事業計画に基づく推計では、必要な介護職員数は2026年度に約240万人、2040年度に約272万人です。後者は2022年度の215万人から約57万人多い水準とされています。[2]これはサービス見込み量などに基づく必要数の推計であり、現在すでに57万人が不足しているという意味ではありません。前提と対象年度をそろえて人材の課題を読み取ります。
個々の事業所では、全国の推計よりも、必要な時間帯と資格で勤務を組めるかが直接の制約になります。採用できても、入職後の教育や相談が不足して短期間で離職すれば、現場の負担は軽くなりません。売却準備では、採用担当の有無、見学から入職までの対応、新人を支える人の余力を確認します。職員数の表だけでなく、定着までの過程を説明できると、買い手が補うべき機能も把握しやすくなります。
介護M&Aによって採用の窓口や教育資源を共有できる可能性はありますが、地域や勤務条件が合わなければ人員が自動的に充足するわけではありません。採用費の削減だけを成果に掲げず、欠員で受入れを制限する時間が減るか、管理者の面接負担が軽くなるか、職員が相談しやすくなるかを確かめます。職員への説明でも抽象的な規模の大きさより、働き方を支える具体策があることを伝えられる相手を検討します。
介護M&A後の賃金と運営に、2026年度の報酬改定を反映する
2026年度には期中の介護報酬改定が行われ、6月から処遇改善加算が拡充されました。訪問看護、訪問リハビリテーション、居宅介護支援等には処遇改善加算が新設され、8月からは施設の食費に関する基準費用額も改定されています。[3]2024年度の改定だけを最新の制度として事業計画に用いず、2026年9月時点で自社に適用されるサービス別の内容と、実際に算定を始めた月を確認する必要があります。
厚生労働省の2026年3月13日付通知では、処遇改善加算に相当する賃金改善を実施する考え方が示され、賃金改善に伴う法定福利費等の事業主負担増加分を含められるとされています。[4]したがって、加算の増収をそのまま自由に使える利益の増加と置くことはできません。売却側は、賃金への反映、計画と実績の管理、職員への説明がどの段階にあるかを把握し、買い手に引き継ぐ仕事を整理します。
介護M&Aの検討時に決算期をまたぐ場合、改定前の月と改定後の月が混在します。加算を取り始めた時期と、賃金や賞与へ反映する時期がずれることも考慮し、単月の増収だけで経営改善を判断しない姿勢が必要です。当センターの見解では、制度変更への対応力とは、加算を多く取ることだけではありません。職員が処遇の仕組みを理解し、管理者が説明でき、担当者が交代しても管理が続く状態まで含めて考えるべきです。
経営調査の平均値は、自社の収益を読み直す入口にする
厚生労働省の令和7年度介護事業経営概況調査は、2025年5月に実施され、2023年度と2024年度の決算を対象としています。有効回答は8,099施設・事業所でした。[5]資料の名称に2025年度とあっても、2025年度決算や2026年度改定後の収益を直接示す調査ではありません。公的な経営資料を使うときは、公表時期、調査時期、対象決算期を区別し、自社の直近の数値と時点をそろえて考えることが重要です。
同調査の収支差率は、介護サービスの収入と支出の差を収入で割った指標です。支出には借入金利息や本部費繰入も含まれるため、企業価値の検討で使う利益指標とそのまま同じではありません。[5]自社との比較では、サービス構成、規模、稼働、人員、費用の配分を確認します。平均より高いか低いかだけで結論を出すと、本部の仕事を社長が無償で担っている場合など、事業所の外にある負担を見落とします。
介護M&Aの売却判断に使いたいのは、平均との勝ち負けではなく、自社の収益を生んでいる条件と続けるための負担です。利益が高い理由が安定した利用や業務改善なら、その仕組みを残す方法を考えます。欠員のまま勤務を詰めたり、修繕を遅らせたりした結果なら、必要な回復策を先に把握します。業界統計だけから売却価格や評価倍率を導くことはできず、自社の運営を説明するための問いを得る資料として活用します。
介護M&Aで渡す経営基盤として、生産性と適正運営を捉える
介護の生産性向上を考えるとき、記録システムや機器の購入だけを成果にしないことが大切です。入力が二重になっていないか、必要な情報を次の勤務者が探せるか、管理者が確認する時間を確保できるかで、同じ道具の効果が変わります。まず現場で繰り返される負担を確認し、何を減らし、空いた時間をどの支援に使うのかを定めます。売却後にも続く改善は、現場が使い方と目的を理解していることに支えられます。
厚生労働省は、介護保険施設等の運営指導についてマニュアルを公表し、指導と監査を区別しています。請求誤りへの対応と、違反等の事実確認を経て行われる行政上の措置を、一つのものとして扱うべきではありません。[7]オーナーは過去の指摘を隠すのではなく、対応した内容と残る課題を整理します。返還等の要否や範囲が未確定なら、その不確かさを共有し、確認を進められる経営体制を作ることが重要です。
2024年度改定に関する厚生労働省の資料も、現在の運営を確認する基礎として参照できます。[8]ただし、資料を保存しているだけでは、管理者や職員が日常の仕事に反映しているとは限りません。会議、研修、記録、請求の間で情報がつながり、担当者が休んでも確認できる体制を目指します。制度対応を社長だけが抱える状態から、役割を分担して見直せる状態へ移すことが、経営交代の準備として意味を持ちます。
介護M&Aの売却時期と準備投資は、経営の余力から逆算する
引退希望日だけでなく、判断に使える時間を確保する
売却時期は「業績が良い年」だけで決められるものではありません。オーナーの健康、管理者の継続意向、建物や車両の更新、借入の返済、家族の予定など、複数の時間軸が重なります。急な退任が必要になると、相手の運営方針を比べたり、職員への引継ぎを準備したりする余地が小さくなります。いつ売るかを直ちに決められなくても、いつまでに方向性を決めたいかを置くと、準備に使える期間が見えてきます。
介護M&Aの準備を始める合図として、社長が数日不在でも運営できるかを確かめる方法があります。問題が起きたら、社長の努力不足と捉えるのではなく、判断の基準、連絡先、代行する人が不足している箇所を確認します。実際に長く休むことが難しければ、一定の会議や業務だけを任せるところからでも構いません。引継ぎが必要な仕事を小さく試すことで、退任までに解くべき課題を早めに見つけられます。
業績の回復を待つ判断にも、期限と前提を設けたいところです。何が改善すれば検討を進めるのか、そのための採用や設備投資を誰が担うのかを明確にします。状況が変わっても「もう少し良くなってから」と考え続けると、管理者の疲労や設備の劣化が進む可能性があります。改善を続ける選択と、現在の課題を理解した相手へ引き継ぐ選択を、定期的に同じ条件で比較できるようにしておきます。
準備投資は、安全・継続・説明のしやすさで優先順位を付ける
売却を考え始めても、必要な修繕や職員への教育を止めるべきではありません。利用者の安全や、現在提供しているサービスを継続するために必要な支出は、売却の有無にかかわらず考える課題です。一方で、新拠点の開設や大規模な内装変更などは、回収に時間がかかり、買い手の運営方針とも関係します。必要性と緊急性を分け、今実施すべきものと、承継の方向性が見えてから決められるものを整理します。
売却準備に向けた投資では、見栄えよりも、承継後の運営が安定するかを軸に考えます。例えば、管理者が使う資料の更新や、欠勤時の連絡手順の整理は、大きな支出を伴わなくても引継ぎに役立ちます。反対に、高価な設備を導入しても、教育や保守の担当が決まっていなければ新たな負担になります。支払う金額だけでなく、現場が取り組む時間と、導入後に続く費用まで含めて優先順位を決める必要があります。
当センターの見解として、売却前の投資は「価格がどれだけ上がるか」という一点で正当化しない方が適切です。利用者の生活を支える、職員の負担を減らす、事業の実態を説明できるという複数の効果を確かめます。実行後には、何を変え、どんな運用が定着したかを残します。期待した効果が出なかった場合も理由を把握しておくと、次の経営者が同じ試行を繰り返さず、改善を引き継ぎやすくなります。
仕組みを整える投資は、社長が使わなくても動く状態を目指す
情報システムを売却前に刷新するかは、個別に判断したい課題です。買い手が別の仕組みを使っていれば再移行が必要になる一方、現在の仕組みに支障があるなら改善を待てないこともあります。導入自体を目的にせず、現在何が困っているのか、最低限何を解決すべきかを整理します。データの扱い、職員の操作負担、保守への対応などを含めて、今の事業所でも承継後でも使える改善の範囲を考えます。
社長の頭の中にある判断を共有する作業も、重要な準備投資です。例えば、急な欠員が出たときの連絡順、受入れを難しいと判断した際の相談先、設備故障の対応先などは、現場で必要になる場面に沿って整理します。膨大な文書を作るより、担当者が必要なときに取り出し、変更を反映できることが重要です。実際の運営で使い、不足を直していく過程を持つことで、資料と現場のずれを小さくできます。
介護M&Aの直前に仕組みを一気に変えると、職員が通常業務と変更対応を同時に抱えることになります。準備の担当を現場の管理者だけに集中させず、経理や外部の支援も含めて分担を考えます。オーナーが進捗を確認する際も、資料が何冊できたかではなく、代行できる仕事が増えたか、確認にかかる時間が減ったかを見ると効果を捉えやすくなります。組織が変更を受け止められる量を超えない配慮も必要です。
売却前の利益を作るために、ケアの継続条件を削らない
売却を意識すると、直近の利益を良く見せたい気持ちが生まれることがあります。しかし、必要な採用、研修、修繕を先送りしたり、管理者の休日を犠牲にしたりして得た利益は、次の経営者がそのまま続けられるとは限りません。オーナーは、現在の収支と、安定して運営するために必要な支出を合わせて理解しておくことが大切です。現場の負担を後に残す改善になっていないかを、数字と勤務の実態の両方から確認します。
利用者の受入れを増やす場合も、その後の支援を担える体制があることが前提です。空きがあるからという理由だけで受け入れると、想定以上の対応が特定の職員へ集中することがあります。反対に、慎重すぎる受入れ方針で対応可能な相談まで断っているなら、判断基準を見直す余地があります。売却準備では、利用者を増やすことを単独の目標にせず、受入れ判断と必要な支援を結び付けて経営の状況を把握します。
買い手に説明したい改善は、一時的な数字の変化ではなく、無理なく継続できる運営の変化です。例えば、相談の窓口を整理して管理者の中断を減らした、送迎の組み方を見直して時間の余裕を作ったという改善には、その前提と実施後の状況を添えます。すべての取組が価格に直結すると約束はできませんが、買い手が引継ぎ後の運営を考える材料になります。成果を誇張せず、残る課題も同じ視野で示します。
介護M&Aの準備期間には、売らない場合にも残る成果を選ぶ
売却の検討は、必ず成約することを前提に準備費用を使い続ける活動ではありません。独立経営を続ける場合にも役立つ業務の整理や、人材の育成から着手すると、結論が変わっても成果を残せます。外部の支援を利用する場合は、何を作ってもらうのか、どこまで自社で対応するのか、費用が増える条件は何かを確認します。準備に使える資金と社内の時間を決め、現場のサービス提供に支障が出ない範囲で進めます。
オーナーは、検討を続ける期間と、いったん立ち止まって条件を見直す時点を設けると判断しやすくなります。候補者からの反応が想定と異なる場合は、相手の数だけを増やす前に、承継したい範囲や退任条件に無理がないかを振り返ります。希望する条件を変えることと、事業の大切な部分を諦めることは同じではありません。優先する条件を明確にし直すことで、親族・従業員承継を含む別の道が見えてくる場合もあります。
準備の到達点は、すべての課題がなくなった会社を作ることではありません。今のサービスを支える条件、オーナーが退くために必要な役割、次の経営者と一緒に解く課題を区別できる状態です。それができれば、相手の資金力だけでなく、人材や運営の支援が自社に合うかを具体的に検討できます。売却を決断する時点では、手放すものと残る責任を理解し、退任後の生活まで見通せることを大切にしたいところです。
介護M&Aの公表事例から、売却側が決めるべきことを読み解く
公表事例は、自社の希望価格を探すためだけの資料ではありません。どの事業を、どの買い手が、何のために引き継いだのかを読むと、自社の承継先に求める条件が具体的になります。ここでは取得当時の会社名を用い、発表と取得完了を区別して五つの取引を確認します。開示された事実に続く売却側への示唆は、本稿の分析です。個別取引の価格を、現在の介護業界全体の相場として扱うことはできません。
介護M&A事例・ALSOK:事業を続けるための投資先を選ぶ
関西電力は2022年6月6日、かんでんジョイライフとかんでんライフサポートの全株式をALSOKへ譲渡する契約を発表しました。買い手の有価証券報告書に記載された企業結合日は同年6月22日です。取得原価はそれぞれ79億4,500万円、20億5,800万円で、現金による株式取得の対価です。別掲された取得関連費用9,900万円を、売却側が受け取る株式代金へ足すことはできません。[9][10]
この取引について本稿が着目するのは、売却側と買い手が事業の将来を違う経営上の位置付けで見ている点です。売却側のグループ内で投資順位を上げにくくても、買い手には事業の拡充に必要な基盤になる可能性があります。介護M&Aを検討するオーナーも、自社単独では確保しにくい採用予算、管理者育成、設備更新を並べ、承継先が何を供給できるのかを尋ねると、規模の大きさ以外の比較軸を持てます。
介護M&A事例・福祉の里:後継者と株式を買う資金を分けて考える
セントケア・ホールディングは2021年11月1日、愛知県を中心に介護サービスを展開する福祉の里の全株式を取得しました。10月15日の発表では価格が非公表でしたが、後続の決算短信は取得原価8億円と取得関連費用950万円を別々に開示しています。買い手は中京圏の基盤強化を目的として説明しました。最初のニュースだけを読むと、この価格の追加開示を見落とします。[11][12]
当事会社の社長インタビューでは、後継者への不安に加え、価値が上がった会社の株式を従業員が買う資金面の難しさが語られています。これは同社の経営者による説明であり、すべての従業員承継に当てはまる結論ではありません。それでも、経営を任せられる人の存在と、その人が所有権を取得できることは別の問題だと分かります。社長候補が決まっているオーナーにも、持株と資金の検討は残ります。[13]
本稿の見解では、承継先の候補を考える際に「誰が現場を率いるか」「誰が株式を持つか」「誰が不足資金を出すか」を一枚に書くと、選択肢を整理できます。信頼する幹部が経営を続け、外部のグループが資本と管理機能を支える組合せも検討対象になります。その場合は幹部の役職だけでなく、採用、給与、入居受入れ、投資についてどこまで決められるかを確認します。肩書が残っても権限が違えば、引継ぎの説明が変わるためです。
ライクの株式取得:施設の運営価値と不動産所有を切り分ける
チャーム・ケア・コーポレーションは2021年11月30日、ライクの全株式を取得しました。対象は大阪府の介護付有料老人ホーム4施設、410室を運営する会社です。株式対価は44億5,000万円。当初の費用込み概算44億9,900万円とは区別が必要で、後続の有価証券報告書は取得関連費用を4,150万円としています。発表時点の概算費用と、その後の実績費用まで同じ数字として扱わないことが大切です。[14][15]
取得時は4施設とも土地建物を自社所有していました。後続の開示では一部の不動産を売却し、賃借して運営を続けたことが確認できます。不動産の売却は、介護施設の運営事業を別会社へ再譲渡したという意味ではありません。この違いを踏まえると、介護M&Aを考える施設オーナーは「建物も売るか」「運営のみを託して建物を貸すか」「会社に不動産を残すか」を、株式価格の交渉に先立って比較する必要があると分かります。[15][16]
分析上の要点は、家賃を払わない利益と家賃支払後の利益を、そのまま同じ倍率で比較しないことです。建物を手元に残す案では賃料収入が続く反面、修繕や次の入居事業者を探す負担も残り得ます。運営会社へ安い家賃を設定すれば、会社価格が高く見える代わりに不動産収益が減ります。オーナー個人と会社を合わせ、売却時の現金、将来の賃料、修繕負担を同じ期間で比べると、見かけの株式価格に判断を引っ張られにくくなります。
船橋のグループホーム承継:一施設でも譲渡対象を設計できる
リビングプラットフォームの連結子会社は、アートアシストから船橋市の高齢者グループホーム1施設、18室・定員18名を譲り受けました。2021年11月の発表に続き、2022年2月1日の開示が完了を報告しています。会社全体の株式取得ではなく、介護事業の一部譲受です。譲受価額と対象資産・負債は非公開であり、公表された施設規模や営業利益から実際の取引倍率を特定することはできません。[17][18]
買い手は船橋市への拠点獲得を、周辺地域での展開を強める目的と結び付けて説明しました。この事実から本稿が導くのは、小規模な事業でも買い手の既存拠点との位置関係を説明する価値がある、という視点です。介護M&Aの候補先を探す際は、全国の大手企業だけを思い浮かべず、応援勤務、施設長育成、事務支援を現実に届けられる距離にある事業者も検討します。ただし、近距離にいるだけで適切な買い手になるとは限りません。
一施設を切り出す売却側には、残る事業への影響という固有の検討があります。共通の事務員、送迎車、購買契約、施設長の兼務をどう分けるのか。譲渡施設が負担していた本部費を残る施設が引き受けるのか。譲渡部門の利益だけを示して交渉すると、売却後の自社に思わぬ固定費が残ります。対象施設と残存事業の二つの損益表を作り、共有業務の移管費用まで見積もることが、事業譲渡を選ぶ前の準備になります。
スカイハートの承継:単独の利益と買い手の事業構想を分ける
フレアスは2021年4月1日、千葉市を中心に居宅介護支援・訪問介護を展開するスカイハートの全株式を取得しました。株式対価は500万円で、関連費用50万円を含む550万円は概算合計です。公表目的は在宅マッサージ等と組み合わせたサービスの拡充でした。買い手は価格算定でDCF法を用いたと説明していますが、計画の詳細が公開されたわけではなく、取得価格から他社の価値を逆算することはできません。[19][20]
介護M&Aでこのような事業構想を検討するときは、「既存事業が自力で残せる利益」と「特定の買い手が実現したい事業構想」を分けて対話することが有効だと、本稿では考えます。訪問先が近い、人材育成を共有できる、事務処理を集約できるといった可能性は、実際の業務条件へ落として確認します。利用者が必ずグループ内サービスへ移るといった前提は置けません。本人の意向や必要な支援を無視した件数目標は、健全な収益計画の根拠にならないためです。
介護M&Aで評価される正常収益を、承継後の勤務体制から作る
直近の決算利益がそのまま売却後も残るとは限りません。社長が夜間対応を担っている、欠員を残業で埋めている、採用を延期しているといった状態では、引継ぎに必要な費用が数字に十分表れていないことがあります。正常収益を考える目的は、利益を都合よく増やすことではなく、事業が通常の体制で続いた場合の収益を説明することです。オーナーが退任した翌月の勤務表を起点にすると、調整の根拠を具体化できます。
介護M&Aの利益調整は、社長の仕事を引き継ぐ費用から始める
オーナー報酬を全額利益に戻す説明には注意が必要です。社長が担っている経営業務に加え、施設管理、採用面接、家族への連絡、夜間の緊急対応を誰が受け持つのかを整理します。後任社長だけで引き継げる仕事と、現場の管理者や外部サービスへ分ける仕事では費用が異なります。役員報酬の金額と代替人件費の金額は一致するとは限らず、現実の業務分担に基づいて差額を説明する必要があります。
例えばオーナーが管理者の休日を毎週補っている場合、後任社長の報酬だけでは代替費用が足りない可能性があります。勤務実績を確認し、追加採用するのか、既存職員の契約時間を増やすのか、買い手から人員を出すのかを決めます。家族が無報酬で経理を行っている会社も同様です。無料で提供されてきた労働は、承継後に必ず無料で残るとは限りません。利益調整の資料には、役職名よりも時間、作業量、必要資格を記載してください。
人件費の不足を埋めた利益で、継続できる事業かを確かめる
職員数の合計が同じでも、勤務できる曜日、時間帯、担当できる業務によって提供可能なサービスは変わります。介護M&Aの売却説明では常勤人数だけを強調せず、日中と夜間、平日と休日、管理者や専門職の配置を確認します。平均値の人件費率が低いことより、欠員時にサービスを縮小せず継続できる体制の方が、収益の再現性を説明しやすくなります。応援や派遣を使う場面があるなら、その費用も計画へ入れます。
採用費が一時的に膨らんだ年は、全額を特別費用として除外したくなります。しかし毎年一定の退職と採用が発生しているなら、平常時にも必要な費用が含まれています。新施設の立上げに伴う集中採用と、既存拠点の人員維持を分け、募集、紹介、研修、受入れ担当者の負担を見直します。売却直前だけ採用を止めて見かけの利益を上げても、買い手が再開費用を見込めば評価の基礎は元に戻ります。
報酬の増加は、算定条件と対応費用を合わせて読む
介護M&Aでサービス収入を評価するときは、基本部分、加算、利用者負担、保険外サービス等を分け、継続の条件を確認します。加算を得るための人員配置や研修、記録等の費用が発生するなら、収入だけを将来利益へ足す説明では不十分です。制度に応じた使途や賃金改善の対応が必要な収入も、自由に分配できる利益と同一視できません。売却後に体制が変わる場合は、同じ収入が維持できるかを担当者と確認してから計画へ反映します。
ここでの実務上の工夫は、売上の増減表に「必要な行動」と「確認資料」の欄を設けることです。加算による増収を見込む項目には、担当者の配置、届出や実績、給与への対応を並べます。稼働率改善なら入居受入れを担当する人と、増える介護負担を記します。数字の増加と現場の行動が結び付いていなければ、改善計画ではなく希望の一覧になっています。買い手の計画についても同じ表で説明を求めて構いません。
返戻や過誤調整がある場合には、一時的に入金が遅れるものと、収入の取戻しが難しいものを分けます。前者は運転資金に、後者は利益や債権の評価に影響し得るため、同じ「未入金」でまとめないことが大切です。詳細な確認手順は介護報酬債権のデューデリジェンスで整理しています。本稿では、正常利益を作る人と請求・入金を確認する人が同じ前提を共有することを重視します。
仮定の正常EBITDA2,400万円を作る調整例
以下は実在企業の査定ではなく、利益調整を説明するための架空例です。賃借施設を運営する株式会社を想定し、営業利益2,800万円に減価償却費800万円を足すと、簡便に計算したEBITDAは3,600万円になります。EBITDAは借入利息や税金、償却の影響を分けて収益を見る指標ですが、自由に使える現金そのものではありません。この出発点に、承継後も続く収入と費用の調整を行います。
表は横にスクロールできます。
| 項目 | 増減 | この例での前提 |
|---|---|---|
| 営業利益+減価償却費 | 3,600 | 2,800+800。家賃支払後の利益 |
| 営業利益に含まれた一時補助収入 | −300 | 翌期以降は発生しないと確認できたもの |
| 営業費用に含まれた一時費用 | +200 | 同じ支出が繰り返されないと確認できたもの |
| オーナー業務の代替人件費不足 | −600 | 既存費用に追加して必要な額 |
| 継続的な人員補充費の不足 | −400 | 代替人件費と重複しない現場の増員等 |
| 平常の修繕費不足 | −100 | 資本的支出を含まない年間の費用不足 |
| 正常EBITDA | 2,400 | 3,600−300+200−600−400−100 |
この計算で調整項目を減額ばかりにしたいわけではありません。不要になる支出に根拠があれば増額調整もできます。ただし、既に営業利益の外で処理されている収入をもう一度引いたり、将来不要という理由だけで継続中の採用費を全部足したりしないことです。各項目に元帳、契約、勤務実績、見積りのどれが対応するかを示します。買い手と意見が違う調整は削除せず、合意額と未合意額を分けて残します。
介護M&Aで評価資料を作る際は、過去一年の調整に加え、直近の月次推移を見ると説明に厚みが出ます。正常利益2,400万円を年平均で見込んでも、欠員の補充が半年後なら、初年度は採用準備と稼働制限が重なるかもしれません。安定期の収益と、引継ぎ初年度の損益・資金需要は別表にします。双方が同じ2,400万円に合意していても、そこへ到達するまでの時間によって、支払条件や必要な支援は変わります。
買い手固有の改善余地は、実行者と費用まで確かめる
介護M&A後の本部統合、共同購買、採用支援、システム共通化は、いずれも効果が出るまでに作業が必要です。購入単価が下がっても、切替えの研修や契約解約に費用がかかる場合があります。職員の入力負担が増えれば、管理の効率化と現場の働きやすさが逆方向になることもあります。売却価格を検討する段階では、効果の金額だけでなく、初期費用、開始時期、責任者、現場への説明を一組として尋ねることが有用です。
特に施設の稼働率を上げる提案では、入居候補者数と受入れ可能人数を分けます。職員配置、居室の状態、夜間の対応、医療との連携等を確認せずに満室を前提にしても、計画の確度は上がりません。訪問型でも移動時間と勤務枠が制約になります。これらは買い手の成長意欲を否定するための問いではなく、期待される増収がいつ、どの業務条件で実現するのかを確認するための問いです。
介護M&Aの評価倍率と株式価値を、同じ前提で比べる
「利益の何倍で売れるか」という問いには、利益と価格の両方の定義が必要です。営業利益なのかEBITDAなのか、価格が事業価値なのか株式対価なのかで、倍率の意味が変わります。さらに保有不動産、家賃、預り金、運転資金の扱いがそろわなければ、数字だけを並べても適切に比較できません。ここでは先ほどの架空企業を使い、正常EBITDA2,400万円から株主が受け取る代金を検討する順序を示します。
介護M&Aの倍率は、事業と評価時点を合わせて読む
公表取引の取得価額を見つけても、対象会社の同じ時点の正常EBITDAが分からなければ、EV/EBITDA倍率は計算できません。株式取得原価には有利子負債の引受けがそのまま表示されているわけではなく、費用込みの概算総額が見出しに使われる場合もあります。のれんも倍率の分子ではありません。のれんは取得対価と受け入れた識別可能な資産・負債等との関係で生じる会計上の項目で、売却側の利益額を表す数字ではないためです。
仮に必要な数値が公開されていても、施設型と訪問型、土地建物を持つ会社と借りる会社、成長投資中と安定稼働中では条件が違います。人員補充を織り込む前後の利益を混ぜれば、一方の倍率が高く見えるだけの比較になる可能性があります。オーナーは評価書の表紙の金額だけでなく、計算対象期間、含む拠点、家賃の扱い、調整した費用を確認してください。比較する母集団が不明な「業界平均」に希望価格を預けないことが大切です。
介護M&Aの市場相場として、本稿では一律の倍率を提示しません。売却側の意思決定に役立つのは、採用が計画より遅れた場合、稼働が下がった場合、買い手の投資判断が慎重な場合に価格がどう動くかを見ることです。倍率を変えた計算は、査定額の保証ではなく、前提の違いに備える手段になります。候補先へは「何倍を使ったか」と同時に「なぜその利益と期間を使ったか」を質問してください。
4倍・6倍・8倍は相場ではなく、仮定の感応度として使う
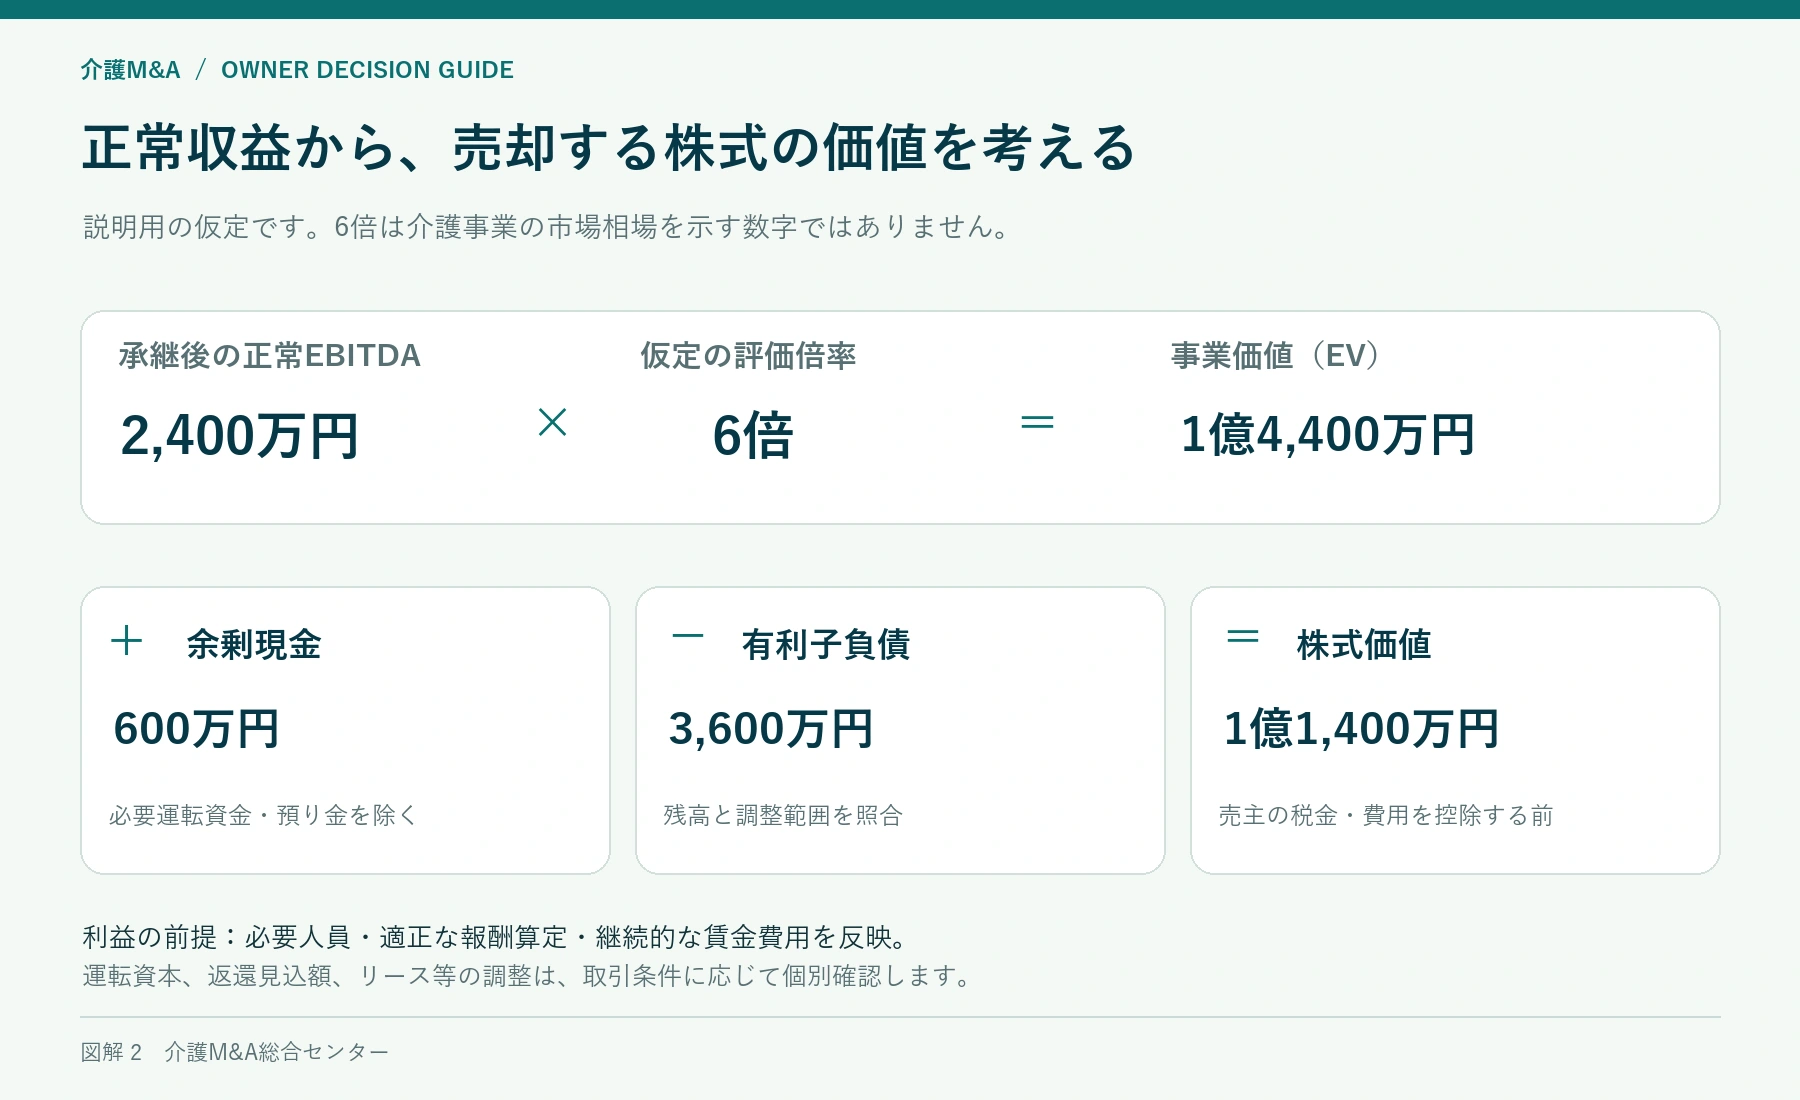
架空企業の正常EBITDA2,400万円に、説明のために4倍、6倍、8倍を掛けます。算出される事業価値は9,600万円、1億4,400万円、1億9,200万円です。この倍率帯は成約データから求めた業界標準ではなく、数値の動きを理解するために置いた仮定です。事業価値は借入と株主資本の双方が支える事業の価値として扱い、この後に余剰現金と有利子負債等を調整して株式価値を考えます。
表は横にスクロールできます。
| 項目 | 仮定4倍 | 仮定6倍 | 仮定8倍 |
|---|---|---|---|
| 正常EBITDA | 2,400 | 2,400 | 2,400 |
| 事業価値 | 9,600 | 14,400 | 19,200 |
| 余剰現金の加算 | 600 | 600 | 600 |
| 有利子負債の控除 | −3,600 | −3,600 | −3,600 |
| 株式価値 | 6,600 | 11,400 | 16,200 |
この表で6倍と8倍の差だけを追うと、4,800万円の上積みが交渉のすべてに見えるかもしれません。しかし倍率が6倍のままでも、正常EBITDAの合意額が400万円減れば、事業価値は2,400万円減ります。減額の理由が一時的な欠員なのか、恒常的な配置不足なのかによって、改善の手順は異なります。大きい倍率を要求する前に、利益の裏付けに残っている未確認事項を減らす方が、有効な準備になる場面があります。
介護M&Aの株式価値では、余剰現金と預り金を混同しない
基本の架空例は、事業価値1億4,400万円に余剰現金600万円を足し、有利子負債3,600万円を引くことで、株式価値1億1,400万円となります。ここでいう余剰現金は、帳簿にある現預金の全額ではありません。日々の給与や家賃、報酬が入金されるまでの支払に必要な資金と、入居者等から預かった金銭に対応する資金を区別した後の金額です。具体的な対象範囲と基準日は契約で定める必要があります。
例えば現預金3,600万円のうち、預り金に対応して別管理する2,000万円と、通常運営に必要な1,000万円をこの例の加算対象から除外すると、余剰分は600万円です。これは便宜的な架空設定で、すべての施設で同じ比率になるという意味ではありません。預り金対応の現金と同額の返還義務を一組として評価対象から外す設計なら、その返還義務をさらに借入と同様に控除して、二重に価格を下げないようにします。
実際には、預り金と現金が一致しない、契約上の返還条件が異なる、前受金と預り金が混在する場合もあるため、名称だけで決められません。残高の根拠と使途、将来の支払義務を確認し、事業価値側で織り込んだ負担と株式価値への調整を照合します。正常運転資金も同様です。一定水準を会社に残す条件なら、実行日に不足した場合の補充や価格調整を定めます。資金を先に引き出しても、同じ株式代金を得られるとは限りません。
介護M&Aでは設備更新と家賃を含めて、利益が現金になるまでを見る
EBITDAがプラスでも、老朽設備の更新、借入返済、納税が重なると現金が不足することがあります。介護ベッド、浴室、空調、送迎車、記録システム等について、更新時期と支払額を確認してください。先ほど正常利益で控除した平常修繕費100万円は、年間の費用不足という仮定です。大型更新の支出を同じ項目へ混ぜたり、利益と株式価値で同額を二度引いたりしないよう、費用と投資を分けて説明します。
施設の家賃がオーナー個人との契約で市場水準と異なる場合は、承継後の条件を先に置きます。株式価値を高くするために短期だけ家賃を下げ、後から大きく上げる設計では、買い手は長期の支払を織り込むでしょう。賃貸期間、改定条件、修繕区分、退去時の負担をそろえ、運営会社と不動産所有者のそれぞれに残る収益を確認します。この章の数値例は通常の家賃を支払う賃借運営であり、不動産自体の売却価値を加えていません。
株式代金と税・費用を控除した手取りを分ける
仮定の株式価値1億1,400万円は、税金や売却側の専門家費用を引く前の金額です。自分の口座に残る金額を考えるには、株式の取得費、譲渡に関係する費用、売却主体、税務上の取扱いを確認する必要があります。株式売却と会社による事業売却では、代金を最初に受け取る主体も違います。法人が受け取った事業代金がそのままオーナー個人の手取りになる、と説明することはできません。
提示額の比較表では、株式代金、売却側が負担する費用、納税見込、個人への資金移動を分け、支払時点も記します。退職金や役員借入金の返済を組み合わせる提案がある場合は、提示額に含まれているのか外側なのかを確認してください。税負担だけを小さく見せても、会社側の資金不足や別の価格減額を招けば総合的な利点が変わります。税理士等へは契約案の全体を共有し、項目ごとに切り離した見積りで結論を出さないことが大切です。
売却を続けるか延期するかの判断でも、税・費用前の最高額と、現在の配当だけを比べないようにします。延期中に得る報酬にはオーナー自身の労働が伴い、設備更新や追加採用が必要なら現金も使います。一方で、引継ぎ体制が整えば退任条件を改善できる可能性があります。介護M&Aを単純な価格予想にせず、自分が働く時間、将来負担、手取りの時期を合わせて判断することが、オーナーにとっての評価になります。
介護M&Aの提示額を、支払条件と退任後の責任まで比較する
買い手候補から受け取る提案には、確定した代金と、条件を満たしたときだけ受け取れる金額が混在することがあります。高い総額を示す提案ほど有利と決めず、支払日、留保、業績連動、保証解除、引継ぎ業務を横に並べてください。オーナーが求めているのが早期退任なら、長期の運営参加を前提とした高額提案との相性を考える必要があります。価格と生活の変化を同じ場で検討することが、この段階の目的です。
同じ総額でも、現金・留保・業績連動は受取条件が違う
以下は実際の提示例ではなく、条件を読むための架空比較です。A案の1億1,400万円は全額を実行時に支払う設定、B案は1億2,600万円のうち2,000万円を一定期間留保する設定、C案は実行時1億円に最大4,000万円の業績連動代金を加える設定とします。いずれも税金と売却側費用の控除前です。この表だけで有利な案は決まらず、留保や追加支払の条件を読み込む必要があります。
表は横にスクロールできます。
| 比較項目 | A案 | B案 | C案 |
|---|---|---|---|
| 表示上の株式代金 | 1億1,400万円 | 1億2,600万円 | 最大1億4,000万円 |
| 実行時の支払 | 1億1,400万円 | 1億600万円 | 1億円 |
| 後日の支払 | 設定なし | 留保2,000万円。解除条件による | 業績連動で最大4,000万円 |
| オーナーの参加期間 | 引継ぎ3か月を想定 | 引継ぎ6か月を想定 | 経営参加2年間を想定 |
| 追加で確かめる点 | 補償責任・保証解除 | 留保解除と控除の手続 | 達成指標・権限・費用配賦 |
A案でも後日請求される補償責任が契約で定められていれば、実行時全額支払というだけで将来負担がなくなるわけではありません。B案の留保金は、合意済み代金の一部を一定条件で後払いする仕組みとして設計する場合があり、業績達成を条件とするC案とは性質が異なります。売却側は金額を一列に合算せず、支払の条件、請求を受けた場合の扱い、期限までに問題が出なかった場合の手続を区別して理解してください。
留保金は、対象となる問題と解放手続を狭く定める
介護M&Aで留保を求められた場合は、なぜその金額と期間が必要なのかを問い、対象となる問題を具体化します。未処理の請求確認、労務の未解決事項、契約上の補償等が理由なら、対象範囲と見込額の関係を整理します。「念のため」という説明だけで代金の大部分を長く留保されると、売却側は経営権を手放しているのに資金を利用できない状態になります。問題の大きさと留保条件の釣合いを検討することが必要です。
解放条件には、期限だけでなく手続を含めます。買い手が問題を主張するときに何をいつまでに通知するのか、資料をどのように示すのか、争いのない部分は先に支払うのかを確認してください。複数の小さな論点が一つ残っただけで全額が止まる設計と、当該論点に見合う額だけを残す設計では負担が違います。口頭で「何もなければ返す」と確認するだけでは、何が起きたときにいくら残るかが分かりません。
返還等の可能性を価格に一度織り込んだうえで、同じ問題の全額を追加留保する提案にも確認が必要です。控除済みの金額と、将来の請求に備える金額を対応付けます。これは既知の問題を隠すための交渉ではありません。問題を開示し、その負担を誰がどの経路で引き受けるかを一度ずつ定める作業です。確認の過程で額が変わったら、価格表と契約条項の両方を更新し、古い減額理由が残らないようにしてください。
アーンアウトは、指標を動かす権限とセットで読む
アーンアウトは、承継後の業績等に応じて追加代金を支払う仕組みです。将来の改善について売却側と買い手の見方が違うとき、条件の組合せとして検討できます。ただし、売却側が運営を決められないのに利益目標の未達成リスクだけを負う設計には注意が必要です。達成指標を売上とするか利益とするか、対象拠点と計算期間をどうするかで、受領できる金額と行動への影響は大きく変わります。
利益を指標にするなら、買い手本部から配賦される費用、共通システムの導入費、採用強化費、設備の更新に伴う処理を確認します。売上を指標にする場合でも、対象サービスの組替えや新拠点への利用移行等の扱いを決める必要があります。会計方針、計算資料へのアクセス、異議申立て、第三者による確認の方法まで定めれば、後日の数字を検証しやすくなります。達成時の金額だけを交渉して終えないことが大切です。
介護M&Aで本稿が特に重視するのは、追加代金の条件が安全なケアと職員の定着を損なう誘因になっていないかです。短期間の利益を増やすために必要な採用や修繕を遅らせる目標では、承継の目的を損ねます。適切な配置やサービス品質を維持する費用を前提にした計画とし、買い手が方針変更した場合の取扱いも確認します。売却側が安心して現場から離れるためには、退任後も無理なく達成できる仕組みかを考える必要があります。
保証解除と引継ぎ業務は、実行できる条件に落とし込む
オーナー個人の保証が残るかどうかは、株式代金と同じくらい生活に影響します。買い手が解除を支援するという意向と、金融機関等が解除に合意して必要手続が終わることは区別してください。対象の借入、保証、担保を一覧にし、実行日までに何が完了するのかを確認します。完了しない場合に売却を延期するのか、どのような対応を取るのかも検討します。買い手との合意だけで第三者の権利が消えると考えないことが必要です。
引継ぎ期間は「必要な間、協力する」という一文ではなく、業務と上限を定めます。管理者への説明、主要な関係先への同行、請求締めの確認など、実施する作業を列挙し、週何日、何時間、どの場所で対応するのかを決めます。電話で随時対応する期間も、生活を拘束する条件になり得ます。役員として残るのか、雇用されるのか、業務委託なのかを整理し、報酬、責任、交通費、後任者の確保を合わせて確認してください。
介護M&Aの引継ぎで、オーナーしか扱えない情報が多いほど、退任後の協力を求められやすくなります。解決のために必要なのは資料の量を増やすことだけではありません。月次の締め方、緊急連絡の判断、入居相談の引継ぎ、施設ごとの例外を後任が実際に扱えるかを確かめます。売却前に一度、オーナーの助言を受けながら担当者が通して実施してみると、残る不足が分かります。作業の移管が進んだ証拠は、退任条件を具体化する交渉材料にもなります。
価格以外の約束を、職員と利用者に説明できる形へ整える
雇用の継続、給与体系、施設名称、地域との連携等について、売却側が守りたい条件を優先順位付きで示します。「現状を尊重する」という表現だけでは、対象期間と変更可能な範囲が読み取れません。買い手が直ちに統一する項目、一定期間かけて協議する項目、施設に判断を残す項目を分けると、職員への説明も具体的になります。すべてを永久に固定する前提ではなく、何をどの手続で変更できるかを理解することが大切です。
売却側が大切にする方針と、買い手の運営方法に違いがあれば、契約直前まで曖昧にしないでください。夜間の連絡体制、看取りへの対応、家族説明の頻度等は、現場が仕事を続けるうえで意味のある違いです。実際に引継ぎを担う責任者を面談へ参加させ、経営陣の説明と現場の運用がつながっているかを確認します。一般的な理念への賛同だけでは、毎日の判断が同じ方向に進むとは限らないためです。
介護M&Aで利用者・家族・職員に引き継ぐ約束を明確にする
介護事業の売却では、オーナーが退いた翌朝も訪問や送迎、食事、夜勤が続きます。利用者と家族にとって経営者の交代は生活の変化につながる出来事です。売却する側は、価格の合意だけでなく、誰のどの生活を、どの職員体制で支え続けるかを買い手と共有します。安心という言葉だけで済ませず、日常の支援に必要な約束を具体的にすることが承継の出発点です。
介護M&Aの説明は、利用者の生活が続く見通しから始める
利用者への説明で最初に伝えたいのは、買い手の企業規模より、いつも来る職員、利用する場所、訪問時間、相談先がどうなるかです。施設で暮らす方には居室や食事、面会、日用品の手配なども生活の大切な要素になります。サービスや運営方法を見直す予定があるなら、変更の有無、検討中の事項、次に説明する時期を分け、まだ合意していない内容まで保証しないようにします。
家族への説明は、本人への説明の代わりにすべてを決める手続ではありません。本人が理解しやすい方法、普段の意思確認、家族や代理人等の権限を踏まえて進めます。大人数の説明会に出席できない方、遠方の家族、電話では理解しづらい方にも情報が届く方法を用意します。出席者数だけで完了とせず、質問や未確認事項がどこに残っているかを把握することが必要です。
たとえば、訪問担当者は当面継続するものの請求書の名義が変わる場合、介護の内容と事務の変更を一枚で区別すると伝わりやすくなります。問い合わせ先、引落し等の手続、契約書の扱い、変更予定日を整理し、何を本人や家族にしてもらう必要があるかを明示します。買い手に引継ぎ資料を渡したことと、利用者側が必要な手続を理解できたことは別に確認します。
介護M&Aの交渉中に利用者の情報を扱うときは、必要性と開示範囲を先に決めます。経営規模の検討に個々人の病歴や家庭事情まで必要とは限りません。個人情報保護委員会の医療・介護関係ガイダンスは、承継に伴う取得でも利用目的による制限等を整理しています。詳細な記録の共有は、目的、権限、安全管理、契約の扱いを確認した段階で進めます。医療・介護関係事業者向け個人情報ガイダンス
職員の疑問を、待遇と仕事の負担に分けて受け止める
職員にとっては給与額だけでなく、夜勤の回数、移動の負担、休みの取りやすさ、急な欠勤時の応援が重要です。買い手が人員を維持すると説明しても、現場の勤務設計が変われば受け止め方は異なります。基本給、手当、賞与、処遇改善の配分、勤務地、役割、評価者、勤務時間を項目にし、現在の条件と承継後の方針を同じ粒度で並べて説明します。
すべての職員が同じ理由で残るわけではありません。子育てとの両立を重視する人、看護・介護の専門性を伸ばしたい人、地域との関係にやりがいを感じる人では、必要な見通しが違います。説明会では共通事項を伝え、個別の事情は別の窓口で受け止めます。相談内容が評価や人員選別に利用されるのではないかという不安があると、本当の懸念が表に出にくくなります。
管理者やサービス提供責任者へ先に相談する場合も、売却を支える責任を一人で背負わせないことが大切です。通常業務に加えて資料収集、職員対応、利用者対応が集中すると、引継ぎ前に疲弊してしまいます。売却準備のための業務量を見積もり、代行できる仕事、外部へ依頼する仕事、後回しにできる仕事を分けます。協力への謝意だけではなく、時間を確保する設計が必要です。
雇用の承継方法は取引手法で異なり、事業譲渡では職員本人の真意による承諾を得るための説明・協議が重要になります。株式譲渡で法人が続く場合も、職員のすべての不安がなくなるわけではありません。手続と実際の働き方の両方を確認し、未払賃金や配置等の専門的な論点は介護M&Aの労務デューデリジェンスと併せて整理してください。
介護M&Aで地域の紹介関係を個人依存にしない
ケアマネジャーや医療機関との関係は、紹介件数だけでは承継できません。どのような利用者を受け入れ、対応が難しい場合にどこへ相談し、状態の変化をどう連絡していたかを整理します。売却後に受入基準が変わるなら、紹介元が以前と同じつもりで相談してよいのか明確にします。営業上の期待より、利用者の支援が途切れない連絡と役割の共有を優先します。
代表者が地域の会議や連携を一手に担ってきた場合は、後任と一緒に参加し、関係の背景まで伝えます。名刺の交換だけでは、相談が来たときに判断できるとは限りません。緊急時の連絡、入退院時の調整、送迎範囲、サービス提供が難しい状況など、実際に迷いやすい場面を後任と確認します。相手にも新しい窓口を知ってもらい、旧代表者へ連絡が集中する状態を徐々に解消します。
当センターの見解では、地域連携を価値として説明するときは、誰か一人への信頼と組織として実行できる対応を分けるべきです。長年の関係は重要ですが、売却側が永遠に紹介を保証することはできません。買い手の責任者が相談を受け、現場へつなぎ、相手へ回答する一連の流れを引き継げるかを見ることで、価格の期待と承継後の実行可能性を結び付けられます。
オーナー退任後は、判断する人と対応する人を決める
半年間残るという約束を、半年間何でも対応する意味にしてはいけません。理事・取締役等の地位、雇用や顧問契約、現場への関与、事故や苦情の相談、行政への説明を分けます。どの権限で、どの情報へアクセスし、誰の指示を受けるかを決めれば、旧経営者と新経営者の指示が食い違う状態を避けやすくなります。引退後の生活に支障がない稼働の上限も必要です。
表は横にスクロールできます。
| 引継ぎ事項 | 後任ができるようにすること | 完了を確認する場面 |
|---|---|---|
| 利用者・家族対応 | 個別の要望と未解決の相談を把握する | 後任が次回の連絡と対応方針を説明できる |
| 職員の勤務調整 | 欠勤や配置変更時の判断を行う | 旧経営者へ戻さず必要な応援を決められる |
| 地域との連携 | 紹介や状態変化の相談を組織へつなぐ | 相手が後任の連絡先と受入範囲を知っている |
| 行政・請求対応 | 照会先、期限、根拠資料を管理する | 次の届出や請求確認を後任が進められる |
引継ぎ終了は出社日数の減少だけで測らず、後任が判断しても業務が止まらないことを確かめます。旧経営者が善意で毎回決定すると、職員は新体制に相談しなくなります。介護M&Aの準備では、後任を主担当に据え、旧経営者は背景を補足する役へ移る時点も計画します。支援が必要な利用者を置き去りにせず、同時に無期限の個人依存を残さない設計が重要です。
介護M&Aを実行する前に越える五つの判断の節目
取引の予定日が決まると、書類をそろえる作業が中心になりがちです。しかし、介護M&Aでは契約の締結とサービス継続の条件が別々に進むことがあります。経営者は専門家の仕事をすべて代行する必要はありませんが、未確認事項を残して何を決めるのか理解する必要があります。次の段階へ進む条件をあらかじめ置き、満たせない場合に延期や条件変更を選べるようにします。
介護M&Aの第一の節目:対象と実行主体が明確であること
複数事業所を持つ会社では、法人、指定事業所、施設不動産、職員、利用者契約の範囲が一致しないことがあります。会社全体を売るのか、特定事業所だけを移すのかを図にし、売却後に売却側側へ残る事業も確認します。施設名が同じでも運営主体が変わる場合があるため、看板やブランドではなく、契約と責任を持つ法人がどこかを整理することが最初の判断になります。
買い手についても、説明に来た会社と実際の契約主体、資金提供者、運営する法人を分けて確認します。新設会社が受皿になる場合は、親会社が支援するという説明だけでなく、人員、資金、管理体制をいつ整えるかが重要です。承継対象を限定することで問題を切り分けられても、売却側に残る債務、雇用、施設契約などを処理する負担まで消えるわけではありません。
社会福祉法人には株式会社と同じ株主の持分を前提とする売却を当てはめられません。法人の意思決定、財産の扱い、所轄庁との手続などから承継方法を具体的に検討する必要があります。創業者個人の受取額と法人の事業承継を混同せず、該当する場合は社会福祉法人の介護事業承継で制度と実行手順を確認します。
第二の節目は、指定等の手続と運営開始日が整合すること
指定や届出は、法人の変更、サービスの種類、事業所の所在地、所管する自治体によって確認が必要です。「同じ職員が同じ建物で続けるから何も変わらない」と判断しないようにします。株式譲渡で法人が続く場合にも変更事項を洗い出し、事業譲渡や会社分割等では必要な申請・届出と効力の時期を確認します。事前相談をしたことと、必要な手続が完了したことは別です。
指定権者へは、現状と承継後の法人、サービス、場所、人員、設備を並べて相談します。厚生労働省は指定申請等の標準化を進めていますが、それだけで個別の手続が不要になるものではありません。たとえば大阪府の通所介護の案内では、事業譲渡等で運営法人が別法人になる場合の新規申請を示しています。自社への適用は所在地の指定権者へ確認してください。大阪府・通所介護の変更届案内
工程表には、相談、申請、補正、指定等の予定、運営開始、請求の切替を別々に載せます。複数サービスがある場合、一つの手続の見通しだけで全体が整ったとは判断できません。有料老人ホームの届出、介護保険指定、医療保険に関係する訪問看護等も同じ窓口・同じ日程とは限りません。どの条件が遅れるとサービスの継続へ影響するかを明示し、契約の日程と合わせます。
第三の節目は、職員と契約の承継を実行できること
必要な人数を採用する予定があることと、運営開始日に必要な職務を担う人が確保できていることは違います。管理者等の重要な役割について、本人の意思、勤務条件、資格、勤務可能な日程を確認します。紹介会社へ依頼した、求人を出したという進捗を人員確保の完了としないことが大切です。買い手と売却側のどちらが何を準備するかも期限とともに明確にします。
事業譲渡における雇用承継は、説明内容や職員との協議を踏まえて進めます。厚生労働省は事業譲渡等指針と2026年の改正資料を公表しています。署名を得る日から逆算するだけでなく、職員が条件を理解し質問できる期間を確保します。会社分割等では別の法的手続があるため、取引手法に合う手順を専門家と確認します。組織再編に伴う労働関係の案内
利用者契約、施設賃貸借、給食、清掃、医療連携、請求システムなどは、移す必要があるもの、変更通知等を要するもの、そのまま続くものを区分します。契約書が見つからない場合は実態を確認し、口頭の説明だけで承継範囲を広げないようにします。とくに食事や清掃、医療への連絡など、止まれば日常生活へ影響する委託業務は、代替方法まで見通して実行可否を判断します。
介護M&Aの第四の節目:支払能力と保証の扱いを確認すること
買い手が示した価格は、実際に受け取れる時期と条件が分かって初めて比較できます。自己資金、融資、出資のどれを使い、誰が意思決定し、どの条件が残っているかを確認します。事業を引き継ぐための給与や運転資金も必要です。株式代金を払った後に事業所の資金が不足する計画では、利用者と職員を守る承継の目的に合いません。
請求の時期と入金の時期に差がある事業では、直前の預金残高だけで余裕を判断しないことが必要です。返戻や再請求、利用者未収、返還候補があれば、入金見通しや決済後の後処理を分けます。残高の照合を価格条件へつなぐ専門的な方法は介護報酬債権のデューデリジェンスで扱っています。経営者は必要資金と未確認額が提案に反映されたかを確認します。
個人保証については、買い手との契約で解除に取り組むと書いたことと、金融機関等に対する責任がなくなったことを区別します。保証と担保の対象を一覧にし、成立前から関係先と調整します。中小企業庁の経営者保証に関する案内も、解除の最終判断は金融機関に委ねられることを示しています。確認できない責任を、退任と同時に消えるものとして扱わないようにします。中小企業庁・経営者保証
第五の節目は、署名・決済・運営移行の完了を分けること
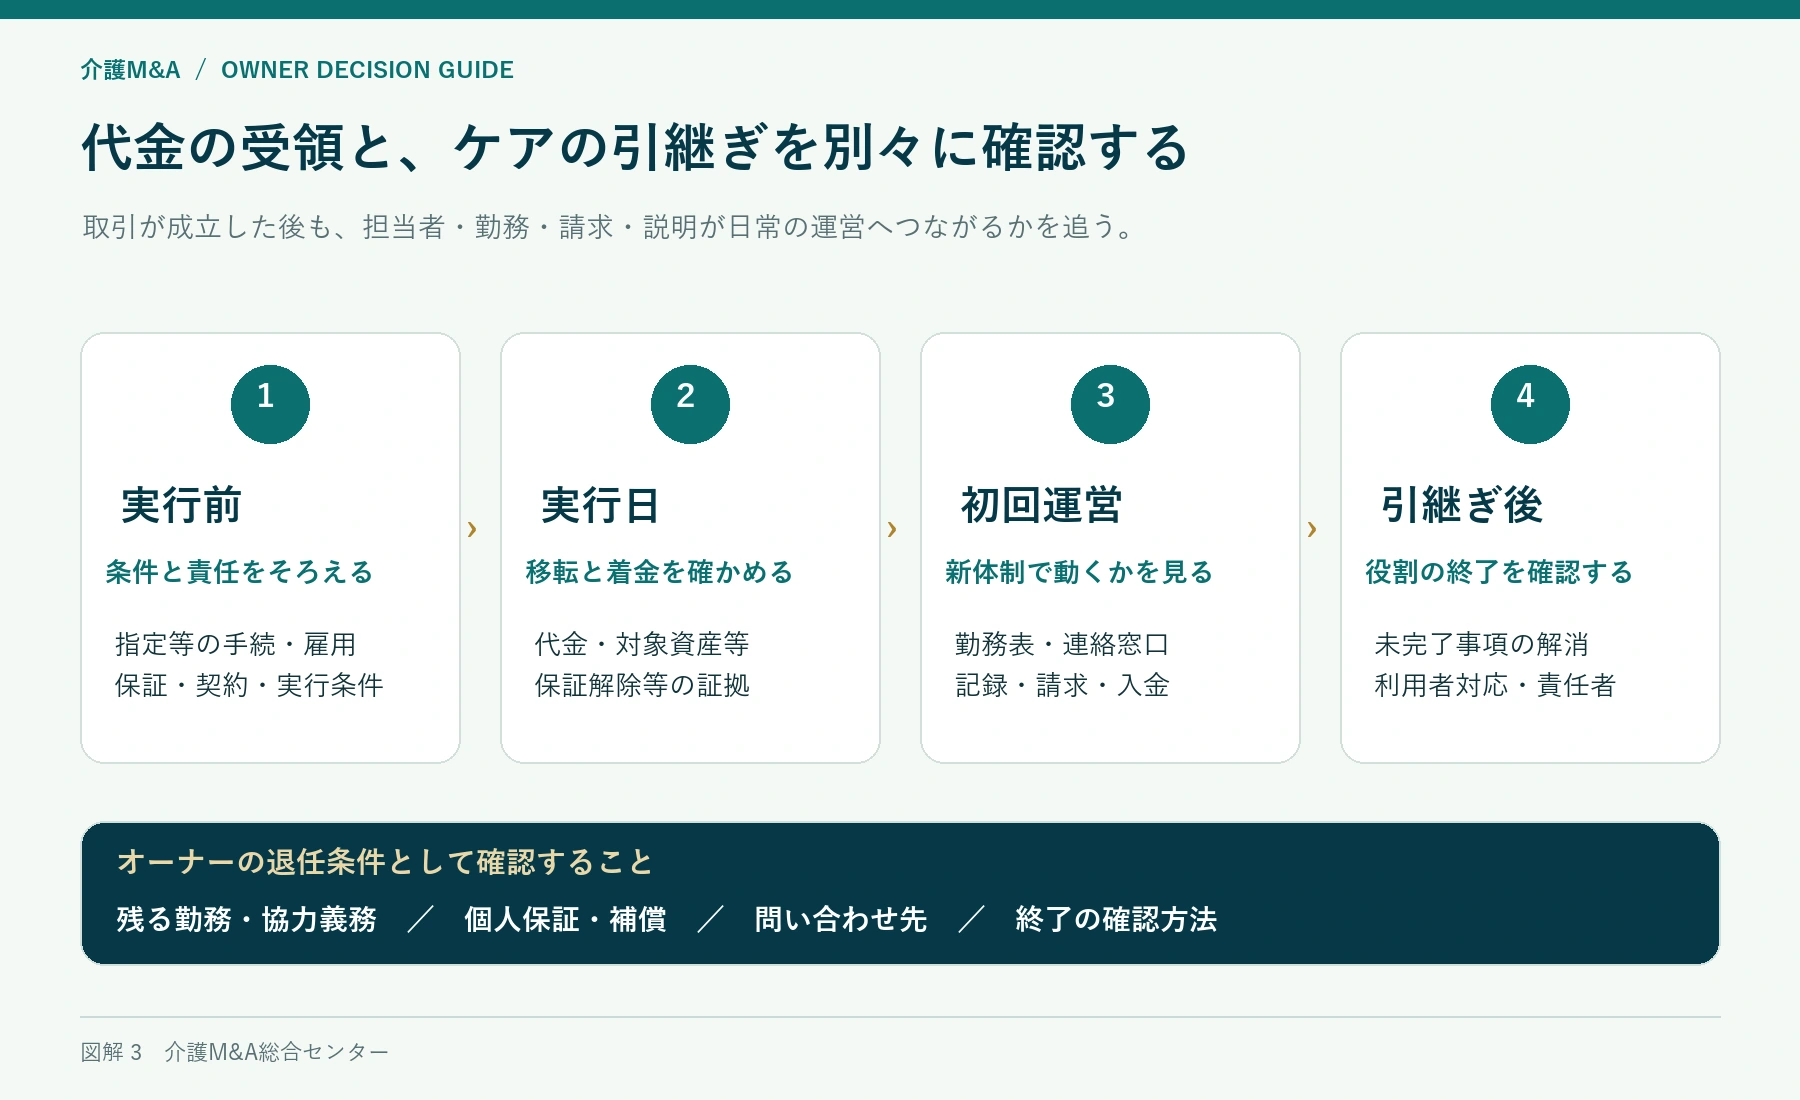
最終契約へ署名した日、対価を受領した日、運営主体が変わる日、旧経営者の役割が終わる日は一致しない場合があります。介護M&Aの実行では、各段階の前提条件と確認者を置きます。重要事項が未了なら、誰がいつまでに対応するかだけでなく、その状態で実行してよいかを判断します。予定日を守るために、実際には満たしていない条件を完了と記録してはいけません。
価格調整、表明保証、補償、留保、競業避止、引継ぎ協力は、それぞれ役割が異なります。たとえば過去の請求に関する問題が判明した場合、対象期間、責任の範囲、対応窓口、資料の保存、請求期限等を具体的に確認します。あらゆる過去の問題を無期限で旧経営者が引き受けるという理解になっていないか、重要な条項について自分の言葉で説明できる状態にします。
表は横にスクロールできます。
| 確認する完了 | 必要な確認の例 | 未了時の判断 |
|---|---|---|
| 指定・届出等 | 対象サービス、手続、効力の時期 | 運営開始との整合を確認し日程を調整 |
| 雇用・配置 | 必要な手続と実際に働く体制 | 責任者・代替要員・勤務開始を再検討 |
| 代金・資金 | 着金、支払条件、当面の運転資金 | 未受領額と条件を踏まえて実行可否を判断 |
| 保証・担保 | 債権者との解除等の書類と対象範囲 | 残る責任として別に管理し、解消まで追う |
| 利用者の生活 | 訪問・送迎・食事・連絡・相談窓口 | 翌日から支援を継続できる対応を確保 |
当センターの見解では、成立を急ぐかどうかの判断は、未確認事項の数ではなく、その中に利用者の生活やオーナーの責任を大きく左右する項目があるかで行うべきです。小さな事務作業が残る場合と、指定等の前提や保証の扱いが曖昧な場合では意味が違います。専門家から説明を受け、継続、条件変更、延期という選択肢を比較できる形にすることが売却側側の重要な役割です。
介護M&Aに向けた12か月の準備と、最初にそろえる資料
準備の目的は、売却するために会社をよく見せることではありません。利用者と職員を支える仕組みを整理し、次の経営者が引き継ぐ負担と価値を説明できるようにすることです。以下は一年程度を使える場合の計画例で、成約までの期間を示すものではありません。体調、資金、職員体制などの事情に応じて優先順位を変え、通常のサービス提供に必要な余力を残して進めます。
12〜10か月前:退任の条件と、会社・個人の関係を整理する
まず、いつまでに何から退きたいのかを書きます。現場勤務を減らしたいのか、経営責任から離れたいのか、保証を整理したいのかで必要な相手は変わります。譲渡後も役員等として残る提案が自分の目的に合うか、家族がどの収入を前提に暮らしているかも確認します。受け取りたい総額の希望と、決済時に必要な資金を分けると、候補先の条件を比較しやすくなります。
介護M&Aの前提として、株主、親族の役員、個人所有の施設、会社への貸付、個人保証を一覧にします。施設建物だけを残したい場合、売却後に買い手へ貸す条件も事業の採算に影響します。家族が日常的に担っている経理や送迎等があれば、給与の有無だけで判断せず、代わりに誰が行うかを考えます。個人の生活と事業運営を切り分ける資料が最初の成果物です。
経営者が急に対応できなくなった場合の窓口もこの時期に決めます。振込、職員の欠勤、利用者家族からの緊急連絡、行政からの照会が本人に集中していれば、売却交渉の途中でも運営が不安定になります。後任が判断できる範囲と、専門家へ確認する範囲を整理し、記録や連絡先を安全に引き継げる場所へまとめます。売却を見送っても役立つ準備から始めると負担を抑えられます。
9〜7か月前:現場の責任と数字を同じ事業所単位で把握する
事業所別に、利用状況、職員の勤務、収入、費用を並べます。法人全体では黒字でも、特定の事業所が応援職員や本部の無償対応に支えられているかもしれません。共通費の配分や兼務の実態を示すことで、買い手は必要な運営体制を検討できます。管理者が現場対応と事務を抱え込んでいる場合、その負担を見えないまま利益の高さとして説明しないことが重要です。
欠勤が出た日に誰が応援したか、採用から独り立ちまでどのくらい支援が必要か、送迎や訪問移動にどのような負担があるかを確認します。人数だけを増やす計画では、適切な勤務体制を作れるとは限りません。普段は経営者が埋めている穴を記録すると、承継後に必要な人材、研修、管理業務が分かります。この情報は後任の採用条件や買い手との役割分担にも使えます。
記録と請求の確認も、売却が決まるまで待つ必要はありません。加算の届出、勤務、サービスの実施記録、請求がどの資料で結び付くかを把握します。不足が見つかった場合は事実を整理し、専門家等と対応を検討します。過去の状態を後から整っていたように見せる修正は行わず、確認した日、見つかった事項、是正方針、対応後の状況を残すことが信頼できる説明につながります。
介護M&Aの6〜1か月前:条件比較と引継ぎの試運転を行う
残り半年では、候補先を比較するための共通質問を作ります。買収後の責任者、職員の配置方針、欠員時の応援、施設の更新投資、地域との関係、当面の運転資金、旧経営者に求める役割を聞きます。相手ごとに説明が異なるままだと、価格差が何に由来するのか判断しにくくなります。回答の内容だけでなく、未回答事項と回答予定日を同じ表へ残します。
四〜六か月前を目安に、指定権者や金融機関等への相談を含む日程案を作ります。誰かが相談しているはずという状態を避け、担当者、対象事項、資料、確認結果を記録します。買い手の希望日を先に約束するのではなく、必要な手続と関係者の意思決定を踏まえ、実行できる候補日を検討します。施設賃貸人や重要な委託先の調整に要する時間も忘れずに組み込みます。
最後の一〜三か月は、運営が切り替わる場面の確認を具体的にします。請求を締める日、給与を払う日、口座等の権限を変える日、電子記録の閲覧権限を変える日を並べます。たとえば月末の移行で、売却側の担当者が退任した翌日に返戻照会が来たら誰が対応するかを考えます。日程を合わせるだけでなく、資料へアクセスできる人と責任者が同時に存在することを確かめます。
介護M&Aの引継ぎは、サービスを止めた実地試験をすることではありません。必要な担当者で机上確認を行い、夜勤者が欠勤した場合、電子記録が一時的に使えない場合、家族から苦情が来た場合の連絡と判断をたどります。分からない箇所があれば、移行前に手順や権限を補います。初日から大きく運営を変える計画ほど、何を当面維持し、何を後から変えるかの区分が重要です。
最初の資料10点は、根拠と更新できる担当者をそろえる
資料を集める際は、一冊の厚いファイルを完成させることを目標にしません。どの時点の事実を示し、誰が更新でき、原本がどこにあるかを確認します。初期段階では個人名等を伏せた集計で足りる場合もあります。支援者や候補先から同じ数字を何度も求められたときに、毎回違う集計を作らなくて済むよう、定義をそろえることが準備の効率を高めます。
表は横にスクロールできます。
| 資料 | 確認したい内容 | オーナーが判断に使う点 |
|---|---|---|
| 1.承継希望の整理表 | 退任時期、譲渡範囲、残る役割、優先条件 | 買い手の提案が自分の目的に合うか |
| 2.法人・株主・役員の資料 | 意思決定者、権限、家族・関連会社の関係 | 誰の判断と手続が必要か |
| 3.指定・届出の一覧 | サービス、事業所、指定権者、更新等の状況 | 運営継続に必要な確認を漏らしていないか |
| 4.過去3期と直近月次の財務 | 利益、資産負債、現金、季節性 | 足元の状態を評価へ反映できるか |
| 5.事業所別の収支と利用状況 | 定義をそろえた稼働・売上・費用 | 何が利益を支え、どこに負担があるか |
| 6.職員・勤務・役割の資料 | 勤務、資格、兼務、重要な職務と後任 | 必要な体制を誰が確保するか |
| 7.加算・請求・債権の資料 | 算定根拠、返戻、入金、返還候補 | 未確認リスクと必要資金がどの程度か |
| 8.利用者・施設・委託等の契約 | 契約主体、変更・移転の条件、未解決事項 | 承継範囲と運営日程に無理がないか |
| 9.借入・保証・資産の一覧 | 債権者、個人責任、担保、所有と賃借 | 売却後に自分へ何が残るか |
| 10.改善・事故・苦情等の管理表 | 事実、対応、期限、行政等への確認 | 開示と引継ぎで何を先に扱うか |
一覧は、未整備の項目を隠すためではなく、支援を必要とする場所を特定するために使います。資料の不足と事業そのものの欠陥は同じではありませんが、重要な事実を確認できない状態は判断の制約になります。優先順位は売りやすさだけで決めず、利用者の安全、法令等への適合、職員の勤務、資金の継続への影響を見て決めます。調査を待たずに対応すべき事項は先に動かします。
介護M&Aの準備中に経営者の健康や資金繰りが変わる場合は、計画を更新します。時間がないから説明を省略するのではなく、先に確保すべき運営体制と、専門家等へ急いで確認すべき事項を絞ります。候補先との交渉が予定どおり進まない場合の営業継続も考えておけば、一つの買収提案にすべてを委ねずに済みます。選択肢を残す準備が、期限のある承継でも判断を支えます。
当センターの見解では、準備の進捗は資料の枚数ではなく、重要な判断に必要な根拠がそろったかで測るべきです。たとえば売却を延期する結論でも、職員の役割や請求の根拠、個人保証が明確になれば経営の改善につながります。毎月一度、退任の希望、現場の体制、資金、主要な未確認事項を見直し、売却、継続、社内承継のどの選択が現在の目的に合うかを確認します。
介護M&Aを検討し始めたオーナーのよくある質問
介護M&Aの相談を始めると、必ず売却することになりますか。
初期相談では、退任の希望、事業の状態、必要な準備を整理することから始められます。ただし、支援契約を結ぶ場合は業務範囲、費用、期間、解除、独占的な取扱い等を確認します。介護M&Aの相談と、特定の買い手への売却合意を同じものとして扱わず、今どの判断をしているかを明確にします。最初の面談では「売却以外の選択肢も比較したい」と目的を伝えると、必要な検討を分けやすくなります。
小規模な事業所一つでも、承継を検討できますか。
事業所数だけで対象外とは判断できません。買い手が近隣で人員や管理機能を補えるか、利用者の支援を続けられるか、施設や契約を引き継げるかを見ます。小規模だから資料は不要ということでもなく、経営者が直接担う仕事ほど後任の負担を説明する必要があります。介護M&Aで法人全体を譲る方法と一部の事業を移す方法では、残る責任や手続が違うため、まず譲渡範囲を整理します。
管理者の退職が決まっていても、交渉を続けられますか。
退職する事実、時期、担当する業務を早く整理し、後任を誰がいつ確保できるかを買い手と検討します。人員要件や運営への影響がある場合、価格の減額だけで解決したことにはできません。買い手が後任を出す提案でも、勤務開始日や役割の確認が必要です。退職予定を隠して進めると前提の食い違いが大きくなるため、開示の方法を整えたうえで実行可能な日程へ組み直します。
赤字だから、閉鎖以外に選択肢はないのでしょうか。
赤字の理由を、稼働の不足、人員体制、賃料、採用・教育費、特定の一時費用などに分けます。買い手の体制を使えば改善できる場合もありますが、利用者への支援に必要な費用まで消せるわけではありません。介護M&Aの検討では、改善の根拠と必要資金を示し、承継までの運営を続けられるかも確認します。資金が逼迫している場合は、通常の売却交渉と資金・事業継続への対応を並行して考えます。
利用者や家族から反対が出たら、売却はできませんか。
まず、反対の理由をサービス、費用、担当者、運営方針、説明不足に分けて聞きます。契約や手法によって必要な手続は異なるため、法的に何を確認するかと、不安を解くための説明を区別します。多数が賛成したから個別の問題を放置してよいとは限りません。対応できる要望と約束できない事項を伝え、利用者の生活への影響が残る場合は、買い手と移行方法や条件を見直します。
職員を全員残すという口頭の約束だけで十分ですか。
対象者、時点、雇用条件、勤務場所、必要な手続まで確認します。全員残すという説明でも、退職者の補充や勤務地変更の扱いが不明なら、現場の体制は読めません。将来のすべてを固定するのは難しくても、承継時の方針、変更時の協議、職員への説明を具体化することはできます。本人の意思もあるため、売却側が全員の継続を保証する形になっていないか契約内容を確認します。
加算の継続は、現在算定していれば確実ですか。
現在の算定と承継後の算定は分けて確認します。人員、体制、実績、届出等が変わる場合、同じ収入が続く前提を置けるか検証が必要です。変更の影響を指定権者等へ確認し、継続が未確定な部分は事業計画と価格条件へ明示します。過去の要件充足が曖昧な場合も、継続見込みの話へ埋め込まず、過去分の確認・対応と将来の運営設計を別々に整理します。
施設建物を自分に残し、運営だけ譲れますか。
建物の所有者、担保、運営法人との契約、補助等の条件を確認したうえで検討します。個人所有の建物を貸している場合と、法人所有の建物を切り離す場合では論点が異なります。介護M&Aの価格だけでなく、承継後の賃料、修繕、更新、退去時の負担も比較します。自分へ入る賃料を高く設定すれば運営利益は下がるため、株式・事業対価と不動産の条件を合わせて判断します。
社会福祉法人でも、創業者が株式代金を受け取れますか。
社会福祉法人を株式会社と同じ株主の持分がある法人として扱うことはできません。合併や事業譲渡等の検討では、法人の財産、意思決定、所轄庁との手続、利用者や職員の承継を整理します。創業者の退任に関する事項がある場合も、法人の事業価値をそのまま個人の株式売却代金へ置き換えません。法人形態を最初に伝え、厚生労働省の合併・事業譲渡の案内等に沿って専門家へ確認します。
売却後の請求ミスや返還対応は、すべて買い手の責任ですか。
対象となるサービス提供期間、契約上の責任分担、請求・修正を行う主体によって確認が必要です。交渉時点で分かっている返戻や返還候補は一覧にし、必要な資料を誰が保管するかまで決めます。売却前に生じた事項でも売却後に照会が来る場合があるため、単に決済日で連絡を打ち切らない設計が必要です。法令上の責任と当事者間の費用負担を混同せず、専門家と条項を確認します。
買い手が保証を引き受けると言えば、退任しても安心ですか。
買い手の説明だけで個人保証の解除を確認したことにはなりません。保証先、対象債務、必要手続、解除等の条件を整理し、金融機関等との合意や書類を確かめます。介護M&Aの決済が済んでも未確認の保証があれば、旧経営者の責任が残る項目として管理します。遅れる理由、解消予定、解消しない場合の対応も検討し、自分が経営を管理できなくなる期間の負担を理解して判断します。
明日から準備を始めるなら、最初に何をしますか。
退任で実現したいことを三つ書き、そのうち譲れない条件を一つ選びます。次に、指定等の一覧、直近の業績、職員の役割、借入・保証の資料がどこにあるかを確認します。資料を新しく作り込む前に、何が分かり何が不明かを整理する段階です。経営者が欠けると止まる仕事も一週間記録すれば、引継ぎに必要な相手と準備が見えてきます。価格を聞く前に、相談の目的を具体的にしておくことが役立ちます。
介護M&Aの相談前に、自分の希望を一枚にまとめる
相談の最初から正確な希望価格を決める必要はありません。退任したい時期、現在オーナーが担当する仕事、利用者と職員のために継続したい運営、残したい不動産や事業を一枚に書いてください。「まだ判断できない」という項目も残します。その空欄は交渉の弱点ではなく、助言を受けて確かめる課題です。価格を知る前に望む生活と事業の条件を言葉にすると、受け取った提案を自分の基準で比較できます。
そのうえで、直近の決算と月次推移、事業所・サービスの一覧、人員体制の概況、借入と保証の一覧を用意します。利用者や職員を特定できる情報は、初回から必要以上に広げず、秘密保持と開示範囲を確認して段階的に扱います。介護M&Aの検討に必要なのは、資料が完璧にそろうまで待つことより、分かっている事実と未確認の事項を分け、誰がいつ確認するのかを決めることです。
面談後には、「譲渡する範囲」「継続に必要な費用」「価格に影響する未確認事項」「候補先へ求める運営支援」「次回までの確認担当」を持ち帰れる状態を目指します。相談を重ねても価格だけが更新され、勤務や保証の課題が残るなら、その点を議題に戻してください。オーナー自身の退任と、日々の介護が続く状態を並べて検討することが、納得できる事業承継へつながります。
売却するかどうかを含め、希望する退任時期と事業所の状況から整理できます。相談時には、本稿で気になった章と、まだ判断できていない条件をお伝えください。
介護事業の売却・承継について相談する参考文献・公表資料
確認日:2026年9月14日。取引事例は当事会社等の公表資料、制度・統計は公的資料を確認しています。資料の公表時点と対象期間は本文で区別しています。
- 内閣府「令和8年版高齢社会白書 第1章 第1節 1 高齢化の現状と将来像」(2026年版)
- 厚生労働省「介護人材確保に向けた取組 第9期介護保険事業計画に基づく介護職員の必要数」(必要数推計は2024年7月12日公表)
- 厚生労働省「令和8年度介護報酬改定について・改定の概要」(2026年度改定)
- 厚生労働省「介護職員等処遇改善加算に関する基本的考え方並びに事務処理手順及び様式例の提示について(令和8年度分・令和8年3月13日付老発0313第6号)」(2026年3月13日)
- 厚生労働省「令和7年度介護事業経営概況調査結果の概要」(2025年11月26日の公式委員会に結果概要案を提示。記事参照は調査結果PDF)
- 東京都福祉局「新規事業者指定手続き・研修について(新規指定申請書類の提出・運営法人の変更に係る留意点)」(2026年9月14日時点の掲載資料)
- 厚生労働省「介護保険施設等運営指導マニュアル」(2022年3月策定・2024年7月改正)
- 厚生労働省「令和6年度介護報酬改定について」(2024年度改定・随時更新ページ)
- ALSOK「2023年3月期 有価証券報告書(企業結合等関係)」(2023-06-27)
- 関西電力「介護事業会社2社の株式をALSOKに譲渡」(2022-06-06)
- セントケア・ホールディング「子会社の異動に関するお知らせ」(2021-10-15)
- セントケア・ホールディング「2022年3月期 第2四半期決算短信(重要な後発事象)」(2021-11-08)
- セントケア・ホールディング「福祉の里 社長・幹部インタビュー」
- チャーム・ケア・コーポレーション「株式会社ライクの株式の取得(子会社化)に関するお知らせ」(2021-09-28)
- チャーム・ケア・コーポレーション「第38期 有価証券報告書(企業結合等関係)」(2022-09-29)
- チャーム・ケア・コーポレーション「株式会社ライクの株式の取得(子会社化)の補足説明」(2021-09-29)
- リビングプラットフォーム「連結子会社による介護事業の一部譲受に関するお知らせ」(2021-11-12)
- リビングプラットフォーム「介護事業の一部譲受完了に関する経過報告」(2022-02-01)
- フレアス「子会社の異動を伴う株式取得に関するお知らせ」(2021-03-15)
- フレアス「2021年3月期 決算短信(重要な後発事象)」(2021-05-14)
- 個人情報保護委員会「医療・介護関係事業者における個人情報の適切な取扱いのためのガイダンス」
- 厚生労働省「企業組織の再編に伴う労使関係について」
- 大阪府「変更届提出書類一覧(通所介護)」
- 厚生労働省「介護事業所の指定申請等のウェブ入力・電子申請の導入、文書標準化」
- 厚生労働省「合併・事業譲渡(社会福祉法人)」
- 中小企業庁「経営者保証」
- 中小企業庁「中小M&Aガイドライン」